Veröffentlicht am 14. November 2026 · Zuletzt aktualisiert am 14. November 2026
Wer pflegebedürftig wird, steht schnell vor einer doppelten Frage: Wer pflegt mich — und wer bezahlt das? Viele Menschen mit einer Lebensversicherung gehen davon aus, dass ihre Police im Pflegefall hilft. Die ehrliche Antwort lautet: Eine normale Lebensversicherung zahlt im Pflegefall erst einmal nichts. Sie ist eine Todesfallabsicherung, keine Pflegeversicherung. Trotzdem kann eine bestehende Police im Pflegefall nützlich sein — über ihren Rückkaufswert, über eine Beleihung oder über einen Pflegezusatz, der von Anfang an mitversichert wurde. Dieser Artikel erklärt, was Ihre Police leistet, wo die Lücke der gesetzlichen Pflegeversicherung liegt und welche Wege es gibt, die Pflegekosten zu decken.
Was eine normale Lebensversicherung im Pflegefall leistet — und was nicht
Eine Risikolebensversicherung zahlt eine vereinbarte Summe, wenn die versicherte Person stirbt. Eine kapitalbildende Lebensversicherung zahlt zusätzlich eine Ablaufleistung bei Vertragsende oder einen Rückkaufswert bei Kündigung. Pflegebedürftigkeit ist in beiden Fällen kein Leistungsfall: Allein die Feststellung eines Pflegegrads löst keine Zahlung aus. Wer nur eine reine Risikolebensversicherung ohne Zusatzbausteine hat, bekommt im Pflegefall kein Geld vom Versicherer — die Police läuft weiter, die Beiträge laufen weiter, und die Todesfallleistung bleibt für die Hinterbliebenen bestehen.
Das ist kein Fehler des Vertrags, sondern sein Zweck: Die Lebensversicherung schützt die Familie vor dem finanziellen Ausfall nach einem Todesfall. Pflege ist ein anderes Risiko mit anderen Kosten — und es braucht dafür eine eigene Absicherung. Wer das weiß, kann rechtzeitig handeln, statt im Pflegefall festzustellen, dass die Police nicht das leistet, was man von ihr erwartet hat.
| Absicherung | Was sie im Pflegefall zahlt |
|---|---|
| Risikolebensversicherung (ohne Zusatz) | Nichts — sie zahlt nur im Todesfall; die Police läuft weiter |
| Kapitalbildende Lebensversicherung | Keine direkte Pflegeleistung — aber Rückkaufswert oder Beleihung nutzbar |
| Gesetzliche Pflegeversicherung | Feste Beträge je Pflegegrad — eine Teilabsicherung, keine Kostendeckung |
| Pflegezusatzversicherung (Pflegerente, Pflegetagegeld, Pflege-Bahr) | Je nach Tarif eine Rente, ein Tagessatz oder eine Kostenerstattung im Pflegefall |
Die Lücke: Was die gesetzliche Pflegeversicherung zahlt
Die gesetzliche Pflegeversicherung ist eine Pflichtversicherung: Wer krankenversichert ist, ist automatisch auch pflegeversichert. Sie war von Anfang an nicht als Vollversicherung gedacht, sondern als Teilabsicherung — sie zahlt feste Beträge je Pflegegrad, nicht die tatsächlichen Kosten. Was darüber hinaus anfällt, müssen Sie aus Rente, Ersparnissen oder Vermögen selbst tragen.
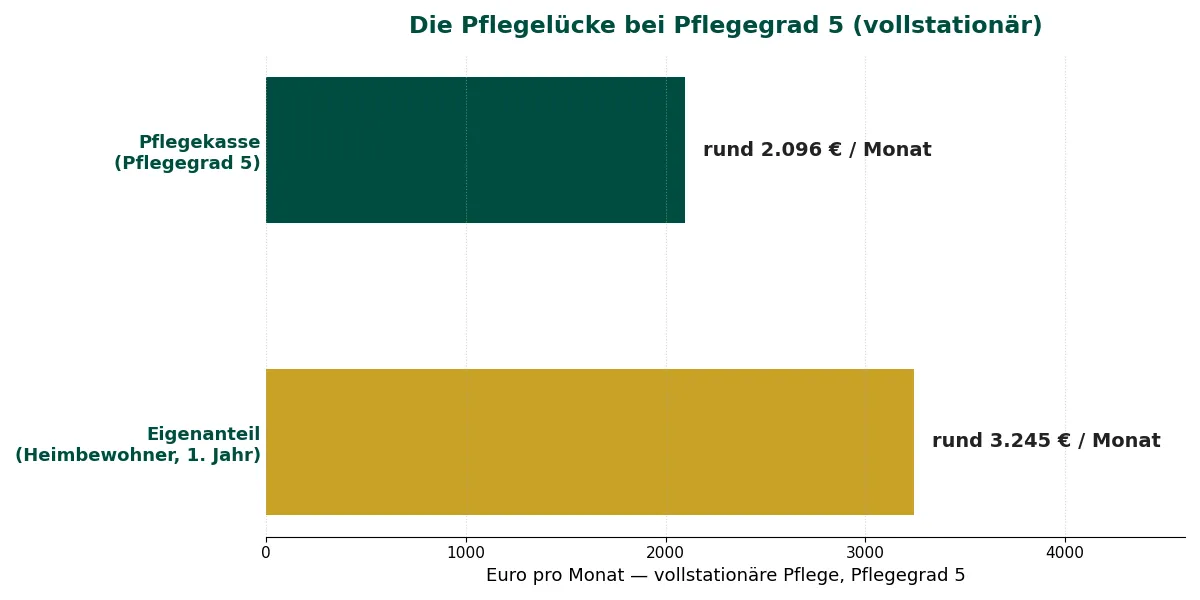
Wie groß die Lücke ist, zeigt die vollstationäre Pflege: Bei Pflegegrad 5 zahlt die Pflegekasse für die Pflege im Heim rund 2.096 Euro im Monat. Der Eigenanteil, den Heimbewohner selbst tragen müssen, liegt im ersten Jahr im Bundesdurchschnitt bei rund 3.245 Euro im Monat — Unterkunft, Verpflegung und Investitionskosten kommen noch hinzu. Der Eigenanteil sinkt mit der Verweildauer im Heim durch einen gesetzlichen Zuschlag, der mit den Monaten steigt, aber in den ersten Monaten bleibt eine Lücke von deutlich über 1.000 Euro im Monat. Zu Hause sieht es nicht besser aus: Das Pflegegeld deckt oft nur einen Teil der Hilfe, die tatsächlich gebraucht wird.
Diese Lücke ist der Grund, warum eine Pflegezusatzversicherung existiert — und warum eine Lebensversicherung allein im Pflegefall nicht reicht. Wer nur auf die gesetzliche Pflegeversicherung setzt, muss die Lücke aus eigenen Mitteln schließen. Genau dafür gibt es drei Wege: eine private Pflegezusatzversicherung, das Vermögen aus einer kapitalbildenden Police — oder eine Kombination aus beidem.
Drei Wege, die Pflegelücke zu schließen
Wer die Lücke schließen will, hat drei grundsätzliche Möglichkeiten. Sie unterscheiden sich darin, wann man sie abschließen muss, was sie kosten und wie frei man das Geld verwenden kann. Keine von ihnen ist in einer normalen Lebensversicherung automatisch enthalten — alle müssen bewusst vereinbart werden.
| Weg | Wie er funktioniert | Wichtige Einschränkung |
|---|---|---|
| Pflegerentenversicherung | Zahlt im Pflegefall eine lebenslange, garantierte monatliche Rente, deren Höhe vom Pflegegrad abhängt; oft mit Beitragsbefreiung ab einem höheren Pflegegrad | Muss vor dem Pflegefall abgeschlossen werden; Beiträge steigen mit dem Eintrittsalter |
| Pflegetagegeldversicherung | Zahlt für jeden Tag der Pflegebedürftigkeit einen festen Betrag, der monatlich ausgezahlt wird und frei verwendet werden kann | Die Höhe hängt vom Pflegegrad und davon ab, ob ambulant oder stationär gepflegt wird |
| Pflege-Bahr | Staatlich geförderte Pflegezusatzversicherung mit einem festen monatlichen Zuschuss zur Prämie; Leistung meist als Pflegetagegeld | Geringere Leistungen als ungeförderte Tarife; Wartezeiten beachten |
Eine vierte Möglichkeit gibt es nur in manchen Tarifen: die vorgezogene Todesfallleistung. Dabei zahlt der Versicherer einen Teil der Todesfallleistung schon zu Lebzeiten aus, wenn die versicherte Person schwer erkrankt oder pflegebedürftig wird — der Betrag wird später von der Todesfallleistung abgezogen. Das ist keine Standardleistung deutscher Risikolebensversicherungen: Ob Ihr Vertrag sie enthält, steht in Ihren Bedingungen. Fragen Sie Ihren Versicherer, bevor Sie sich darauf verlassen — und bedenken Sie, dass jede vorgezogene Zahlung die Summe für die Hinterbliebenen verringert.
Auch der richtige Zeitpunkt zählt: Eine Pflegezusatzversicherung lässt sich nur abschließen, solange man noch gesund genug ist. Wer erst nach der Diagnose oder nach der Feststellung eines Pflegegrads einen Antrag stellt, wird in der Regel abgelehnt. Der Abschluss gehört deshalb in die Jahre, in denen man noch fit ist — genauso wie die Lebensversicherung selbst. Wie die Absicherung im Alter insgesamt aussieht, erklärt der Ratgeber zur Lebensversicherung im Alter.
Was Ihre bestehende Police im Pflegefall trotzdem leisten kann
Auch ohne Pflegezusatz ist eine bestehende Police im Pflegefall nicht wertlos — zumindest dann, wenn es eine kapitalbildende Police ist. Eine reine Risikolebensversicherung hat keinen Rückkaufswert und damit auch kein Geld, das man im Pflegefall nutzen könnte. Eine kapitalbildende Police dagegen hat einen angesparten Wert, und der lässt sich auf drei Wegen nutzen.
Erstens: die Beleihung. Sie können sich beim Versicherer ein Darlehen auf Ihre Police geben lassen — die Police dient als Sicherheit. Das Darlehen muss verzinst werden, und unbezahlte Darlehen samt Zinsen werden später von der Todesfallleistung oder der Ablaufleistung abgezogen. Zweitens: die Teilkündigung oder die Kündigung. Dabei erhalten Sie den Rückkaufswert berechnen — den Betrag, den Ihre Police zum Kündigungszeitpunkt wert ist — aber die Absicherung endet ganz oder teilweise, und der Rückkaufswert liegt in den ersten Jahren meist deutlich unter den eingezahlten Beiträgen. Drittens: der Verkauf auf dem Zweitmarkt. Spezialisierte Ankäufer kaufen kapitalbildende Policen und zahlen oft mehr als den Rückkaufswert — auch hier endet die Absicherung, und der Verkauf sollte nur nach einem Vergleich mehrerer Angebote erfolgen.
Alle drei Wege haben denselben Nachteil: Sie verbrauchen die Absicherung, die eigentlich für die Hinterbliebenen gedacht war. Wer die Police beleiht oder kündigt, um Pflegekosten zu bezahlen, hinterlässt weniger — oder nichts. Deshalb sind sie eine Notlösung, kein Plan. Der bessere Plan ist, die Pflegeabsicherung getrennt von der Todesfallabsicherung zu regeln: die Lebensversicherung für die Familie, eine Pflegezusatzversicherung für den Pflegefall.
Ein praktischer Hinweis für Angehörige: Reichen Rente und Ersparnisse im Pflegefall nicht aus, kann das Sozialamt in bestimmten Fällen Unterhalt von den Kindern einfordern — Kinder haften für die Pflegekosten ihrer Eltern allerdings erst ab einem Jahreseinkommen von 100.000 Euro. Wer die Eltern unterstützen will, sollte trotzdem früh über die Absicherung sprechen, solange die Eltern noch selbst entscheiden und abschließen können.
Checkliste: So gehen Sie Schritt für Schritt vor
- Prüfen Sie Ihren Vertrag: Ist ein Pflegezusatz oder eine vorgezogene Todesfallleistung enthalten? Die Antwort steht in Ihren Bedingungen, nicht in der Werbung.
- Klären Sie, welche Police Sie haben: Eine reine Risikolebensversicherung hat keinen Rückkaufswert — nur eine kapitalbildende Police lässt sich beleihen, kündigen oder verkaufen.
- Lassen Sie sich den aktuellen Rückkaufswert und die Beleihungsmöglichkeit schriftlich vom Versicherer nennen, bevor Sie eine Entscheidung treffen.
- Vergleichen Sie eine Pflegezusatzversicherung, solange Sie noch gesund sind — Pflegerente, Pflegetagegeld und Pflege-Bahr unterscheiden sich in Leistung und Preis deutlich.
- Kündigen Sie eine bestehende Police nicht, bevor die neue Absicherung steht — und prüfen Sie, was mit der Todesfallleistung für Ihre Hinterbliebenen passiert, wenn Sie die Police verbrauchen.
- Sprechen Sie mit Ihren Angehörigen und — wenn nötig — mit einem unabhängigen Berater, bevor Sie eine Police beleihen, kündigen oder verkaufen.
Fazit
Eine Lebensversicherung ist keine Pflegeversicherung: Im Pflegefall zahlt eine normale Police nichts aus. Die gesetzliche Pflegeversicherung deckt nur einen Teil der Kosten — bei vollstationärer Pflege bleibt eine Lücke von deutlich über 1.000 Euro im Monat. Schließen lässt sich diese Lücke mit einer Pflegezusatzversicherung, die rechtzeitig abgeschlossen werden muss, oder — als Notlösung — mit dem Wert einer kapitalbildenden Police über Beleihung, Kündigung oder Verkauf. Wer beides sauber trennt — die Lebensversicherung für die Familie, eine Pflegezusatzversicherung für den Pflegefall — muss im Pflegefall weder die Absicherung der Hinterbliebenen opfern noch die Lücke aus dem Nichts bezahlen.
Quellen: Allianz – Pflegerentenversicherung und Pflegezusatzversicherung; vdek – Eigenanteile in der vollstationären Pflege; SGB XI § 43 und § 43c (Leistungsbeträge und Leistungszuschlag in der vollstationären Pflege); Swiss Life – Bedingungen Pflegerentenversicherung.
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


