Veröffentlicht am 14. November 2026 · Zuletzt aktualisiert am 14. November 2026
Eine Vorerkrankung bedeutet nicht, dass Sie keine Lebensversicherung mehr abschließen können. Viele Menschen mit Diabetes, Bluthochdruck, Asthma oder einer psychischen Erkrankung bekommen einen Vertrag — oft mit einem Risikozuschlag, manchmal mit einem Leistungsausschluss, in manchen Fällen auch zu normalen Bedingungen. Entscheidend ist nicht die Diagnose allein, sondern wie gut die Erkrankung behandelt und eingestellt ist, wie lange sie zurückliegt und ob Folgeerkrankungen bestehen. Dieser Artikel erklärt, was Versicherer bei den Gesundheitsfragen wissen wollen, welche Entscheidung für welche Vorerkrankung typisch ist und wie Sie Ihre Chancen mit einer anonymen Risikovoranfrage testen, ohne eine Ablehnung im Antrag zu riskieren.
Was Versicherer bei einer Vorerkrankung wissen wollen
Eine Risikolebensversicherung zahlt im Todesfall eine vereinbarte Summe an die Hinterbliebenen. Der Beitrag richtet sich danach, wie hoch der Versicherer das Risiko einschätzt, dass der Leistungsfall während der Laufzeit eintritt. Vorerkrankungen fließen in diese Einschätzung ein, weil sie das Sterberisiko statistisch beeinflussen können — aber sie führen nicht automatisch zu einer Ablehnung. Versicherer prüfen jeden Antrag einzeln.
Die Gesundheitsprüfung ist in den allermeisten Fällen kein Besuch beim Arzt, sondern ein Fragenkatalog im Antrag. Die Fragen beziehen sich meist auf die letzten fünf bis zehn Jahre und zielen auf ernste und chronische Krankheiten ab, die das Sterberisiko erhöhen: Herz-Kreislauf-Erkrankungen, Stoffwechselerkrankungen wie Diabetes, Atemwegserkrankungen, Krebs, psychische Erkrankungen und Erkrankungen der Nieren oder der Leber. Auch Behandlungen, Krankenhausaufenthalte und Medikamente in diesem Zeitraum werden abgefragt. Eine frühere oder aktuelle Krebserkrankung müssen Sie in jedem Fall erwähnen, unabhängig davon, in welchem Organsystem sie aufgetreten ist.
Seit 2010 gibt es in Deutschland keine Risikolebensversicherung mehr ohne Gesundheitsfragen. Wer eine reguläre Risikolebensversicherung will, kommt an den Gesundheitsfragen nicht vorbei. Das heißt aber nicht, dass jede Vorerkrankung den Abschluss verhindert — die meisten Versicherer unterscheiden deutlich zwischen einer gut eingestellten, stabilen Erkrankung und einer schweren oder schlecht kontrollierten.
Die vier möglichen Entscheidungen des Versicherers
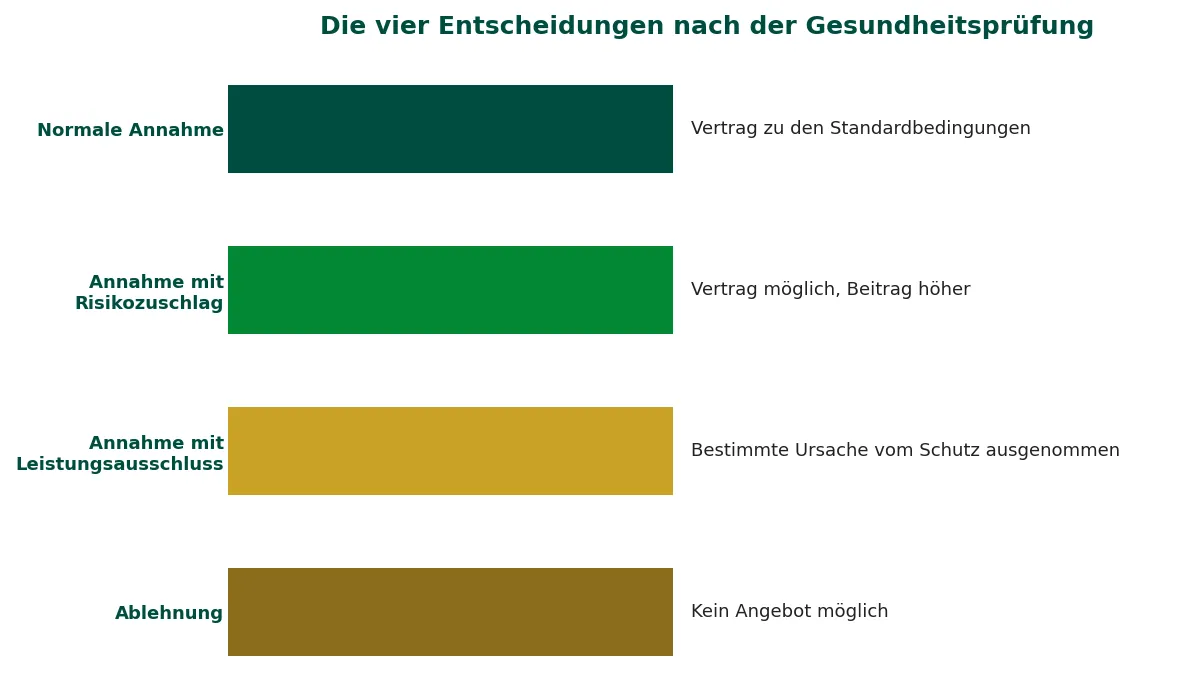
Nach der Gesundheitsprüfung gibt es vier mögliche Ergebnisse. Welche Entscheidung fällt, hängt von Art, Schwere und Verlauf Ihrer Vorerkrankung ab — ein gut eingestellter Bluthochdruck wird anders bewertet als eine frische Krebserkrankung oder ein schwerer Herzfehler.
| Entscheidung | Was das bedeutet |
|---|---|
| Normale Annahme | Vertrag zu den Standardbedingungen und zum normalen Beitrag |
| Annahme mit Risikozuschlag | Vertrag möglich, aber mit einem Aufschlag auf den normalen Beitrag |
| Annahme mit Leistungsausschluss | Vertrag möglich, aber eine bestimmte Ursache — etwa eine bestimmte Erkrankung — ist vom Schutz ausgenommen |
| Ablehnung | Kein Angebot; ein Antrag zu einem späteren Zeitpunkt oder bei einem anderen Versicherer kann trotzdem möglich sein |
Der Risikozuschlag ist die häufigste Lösung bei gut behandelbaren Krankheiten: Der Versicherer sieht ein höheres Risiko und bietet den Vertrag mit einem höheren Beitrag an. Ein Leistungsausschluss kommt infrage, wenn ein bestimmtes Risiko klar abgrenzbar ist. Eine Ablehnung ist in der Regel erst dann die Folge, wenn das Todesfallrisiko aus versicherungstechnischer Sicht zu hoch eingeschätzt wird — etwa bei einer schweren, aktiven Erkrankung oder bei mehreren schweren Erkrankungen gleichzeitig.
Was bei den häufigsten Vorerkrankungen typisch ist
Die folgende Übersicht zeigt, wie Versicherer häufige Vorerkrankungen in der Praxis einschätzen. Es sind Tendenzen, keine Zusagen: Jeder Versicherer legt seine eigenen Kriterien fest, und die individuelle Bewertung hängt immer vom Gesamtbild ab — Alter, Behandlungsverlauf, Begleiterkrankungen und gewünschte Versicherungssumme spielen alle eine Rolle.
| Vorerkrankung | Typische Einschätzung |
|---|---|
| Gut eingestellter Bluthochdruck | Oft Annahme, häufig mit geringem Risikozuschlag |
| Diabetes Typ 2, gut eingestellt, ohne Folgeerkrankungen | Oft Annahme mit Risikozuschlag; die Einstellung und mögliche Folgeerkrankungen entscheiden |
| Diabetes Typ 1 | Individuelle Prüfung, oft mit Zuschlag; Behandlung und Blutzuckereinstellung sind entscheidend |
| Chronisches Asthma | Oft Annahme mit Zuschlag, bei leichter Form manchmal zu normalen Bedingungen |
| Psychische Erkrankungen | Individuelle Prüfung; Art, Schwere, Behandlungsdauer und Stabilität entscheiden — eine länger zurückliegende, stabil behandelte Erkrankung wird anders bewertet als eine akute |
| Krebs (frühere Erkrankung) | Wartezeit nach dem Behandlungsende, meist ein bis fünf Jahre je nach Art und Stadium; erst danach ist ein regulärer Antrag realistisch |
| Herz-Kreislauf-Erkrankungen (Herzinfarkt, Schlaganfall, Herzrhythmusstörungen) | Annahme mit Zuschlag bei guter Einstellung und ausreichendem Abstand zum Ereignis möglich; schwere Fälle können abgelehnt werden |
Ein Beispiel zeigt, warum die Einstellung so wichtig ist: Ein Bluthochdruck, der mit ein oder zwei Medikamenten gut eingestellt ist, wird von vielen Versicherern deutlich günstiger bewertet als ein unbehandelter oder schwankender Bluthochdruck. Ähnlich ist es bei Diabetes: Entscheidend sind die Art des Diabetes, die Behandlung, die Blutzuckereinstellung und mögliche Folgeerkrankungen wie Nieren- oder Augenschäden. Wer seine Werte im Griff hat und das mit Befunden belegen kann, verbessert seine Chancen spürbar. Halten Sie deshalb Ihre medizinischen Unterlagen bereit: Diagnosen, Behandlungsverlauf, Medikamente und aktuelle Befunde.
Ehrlich antworten: Die Anzeigepflicht nach § 19 VVG
Beantworten Sie alle Gesundheitsfragen wahrheitsgemäß und vollständig. Das ist die vorvertragliche Anzeigepflicht nach § 19 VVG: Sie müssen alle Umstände angeben, nach denen der Versicherer in Textform gefragt hat und die für das versicherte Risiko erheblich sind. Die Pflicht gilt bis zur Abgabe Ihrer Vertragserklärung — und auch für Fragen, die der Versicherer danach noch vor der Annahme stellt.
Eine Vorerkrankung aus Angst vor Ablehnung oder Zuschlägen zu verschweigen, kann schwerwiegende Folgen haben. Stellt der Versicherer im Leistungsfall fest, dass Sie eine gefragte Vorerkrankung verschwiegen haben, kann er vom Vertrag zurücktreten oder die Leistung verweigern. Bei grob fahrlässiger oder vorsätzlicher Verletzung der Anzeigepflicht droht der Verlust des Versicherungsschutzes — und die Hinterbliebenen stehen dann ohne die vereinbarte Summe da. Im Zweifelsfall geben Sie eine Erkrankung lieber an, als sie wegzulassen. Auch eine Erkrankung, die Sie für unwichtig halten, kann für den Versicherer erheblich sein.
Ein weiterer Grund, ehrlich zu sein: Die Rechte des Versicherers aus einer Anzeigepflichtverletzung erlöschen in der Regel fünf Jahre nach Vertragsschluss — bei vorsätzlicher oder arglistiger Verletzung erst nach zehn Jahren. Wer sauber angibt, hat dieses Risiko gar nicht erst.
Die anonyme Risikovoranfrage: Chancen testen ohne Ablehnung
Bevor Sie einen förmlichen Antrag stellen, gibt es einen sicheren Weg, Ihre Chancen zu testen: die anonyme Risikovoranfrage über einen Versicherungsmakler. Der Makler schickt Ihre Gesundheitsdaten — ohne Ihren Namen — an mehrere Versicherer und fragt an, ob und zu welchen Bedingungen sie Sie versichern würden. Die Versicherer geben darauf eine unverbindliche Einschätzung ab: normale Annahme, Annahme mit Risikozuschlag, Annahme mit Leistungsausschluss oder Ablehnung.
Der entscheidende Vorteil: Es entsteht kein förmlicher Antrag und damit auch keine Ablehnung, die aktenkundig wird. Eine anonyme Voranfrage wird nicht in das Hinweis- und Informationssystem (HIS) der Versicherer eingetragen — Einträge erfolgen nur bei offiziellen Anträgen oder Leistungsfällen. Eine Absage auf die Voranfrage müssen Sie in späteren Anträgen nicht angeben. Nach einer Ablehnung im förmlichen Antrag dagegen fragen spätere Anträge regelmäßig danach, und die Ablehnung kann die Bedingungen verschlechtern.
Die Voranfrage kostet in der Regel nichts und verpflichtet Sie zu nichts: Kein Antrag, keine Unterschrift, keine Pflicht zum Abschluss. Lassen Sie sich die Ergebnisse schriftlich geben und vergleichen Sie die Angebote, bevor Sie sich entscheiden. Stellen Sie den förmlichen Antrag erst dort, wo die Voranfrage gute Chancen zeigt — und geben Sie im Antrag genau die Angaben an, die auch in der Voranfrage standen, damit es keine Abweichungen gibt.
Wenn die Risikolebensversicherung abgelehnt wird
Auch eine Ablehnung ist nicht das Ende. Erstens können Sie zu einem späteren Zeitpunkt erneut einen Antrag stellen — etwa wenn sich Ihr Gesundheitszustand verbessert hat oder mehr Zeit seit einer Erkrankung vergangen ist. Zweitens bewerten Versicherer dieselbe Vorerkrankung unterschiedlich: Wo der eine ablehnt, bietet der andere vielleicht einen Vertrag mit Zuschlag an. Die anonyme Voranfrage ist genau dafür da, diese Unterschiede zu finden, ohne dass jede Anfrage eine Ablehnung im Antrag bedeutet.
Drittens gibt es Policen ohne Gesundheitsfragen als Überbrückung. Eine Lebensversicherung ohne Gesundheitsprüfung stellt keine Fragen zur Gesundheit und kann deshalb auch bei einer schweren Vorerkrankung abgeschlossen werden. Der Preis dafür sind kleine Summen und eine gestaffelte Leistung: Stirbt die versicherte Person in den ersten Jahren nach Abschluss — in der Regel in den ersten zwei Jahren —, zahlen die Versicherer oft nur die eingezahlten Beiträge zurück statt der vollen Summe. Eine Sterbegeldversicherung als Alternative kann deshalb eine Brücke sein, bis ein regulärer Abschluss möglich ist — sie ersetzt aber keine vollwertige Risikolebensversicherung.
Und viertens: Prüfen Sie eine Gruppenversicherung über den Arbeitgeber. Viele Arbeitgeber bieten eine betriebliche Lebensversicherung an, bei der keine oder nur wenige Gesundheitsfragen gestellt werden. Solange das Arbeitsverhältnis besteht, kann das eine günstige Absicherung sein — prüfen Sie aber, was mit der Police passiert, wenn Sie den Arbeitgeber wechseln.
Checkliste: So gehen Sie Schritt für Schritt vor
- Sammeln Sie Ihre Unterlagen: Diagnosen, Behandlungsverlauf, Medikamente, aktuelle Befunde.
- Beantworten Sie die Gesundheitsfragen ehrlich und vollständig — im Zweifel lieber eine Erkrankung zu viel angeben als eine zu wenig.
- Lassen Sie über einen Makler eine anonyme Risikovoranfrage an mehrere Versicherer stellen.
- Vergleichen Sie die Voten schriftlich, bevor Sie sich für einen Versicherer entscheiden.
- Stellen Sie den förmlichen Antrag erst dort, wo die Voranfrage gute Chancen zeigt.
- Kündigen Sie eine bestehende Police nicht, bevor die neue Police genehmigt ist.
Fazit
Eine Vorerkrankung schließt eine Lebensversicherung in den meisten Fällen nicht aus. Gut eingestellte Erkrankungen wie Bluthochdruck oder Diabetes Typ 2 führen häufig zu einem Vertrag mit Risikozuschlag, manchmal sogar zu normalen Bedingungen. Schwerere Erkrankungen brauchen mehr Geduld — eine Wartezeit, eine individuelle Prüfung oder einen anderen Versicherer. Wer ehrlich antwortet, seine Unterlagen bereithält und seine Chancen zuerst mit einer anonymen Risikovoranfrage testet, erfährt vorab, wo ein Abschluss realistisch ist — ohne eine Ablehnung im Antrag zu riskieren. Und wer abgelehnt wird, hat mit einer Police ohne Gesundheitsfragen oder einer Gruppenversicherung über den Arbeitgeber immer noch eine Brücke, bis ein regulärer Abschluss möglich ist.
Quellen: ERGO – Risikolebensversicherung trotz Vorerkrankung; HUK24 – Gesundheitsprüfung bei der Risikolebensversicherung; CosmosDirekt – Risikolebensversicherung trotz Vorerkrankung; Württembergische – Risikolebensversicherung ohne Gesundheitsprüfung und anonyme Risikovoranfrage; § 19 VVG und § 21 VVG (vorvertragliche Anzeigepflicht, Fristen).
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


