
Veröffentlicht am 16. November 2026 · Zuletzt aktualisiert am 16. November 2026
Eine Insolvenz ist eine Ausnahmesituation — und mitten in der Sorge um Schulden und Arbeit stellt sich eine Frage, die oft erst spät kommt: Was passiert eigentlich mit meiner Lebensversicherung? Die Antwort hängt davon ab, welche Police Sie haben. Eine Risikolebensversicherung bleibt in der Regel unangetastet, weil sie keinen Rückkaufswert bildet. Eine kapitalbildende Lebensversicherung dagegen kann der Insolvenzverwalter kündigen und ihren Rückkaufswert für die Gläubiger einziehen. Entscheidend sind außerdem das Bezugsrecht und die Schutzregeln, die viele nicht kennen.
Was bei einer Insolvenz mit Ihrer Lebensversicherung passiert
Mit der Eröffnung des Insolvenzverfahrens verliert der Schuldner die Verfügungsbefugnis über sein Vermögen: Der Insolvenzverwalter — im Verbraucherinsolvenzverfahren Treuhänder genannt — tritt an seine Stelle (§ 80 Abs. 1 InsO). Alles pfändbare Vermögen fällt in die Insolvenzmasse (§ 35 InsO); was unpfändbar ist, bleibt außen vor (§ 36 InsO). Die Police wird nicht einfach eingefroren: Der Verwalter kann sie aktiv verwerten, also kündigen und den Rückkaufswert einziehen.
Auch die Beiträge werden zum Problem: Der pfändbare Teil des Einkommens wird für die Dauer des Verfahrens abgetreten (§ 287 InsO). Zahlt der Schuldner eine Folgeprämie nicht, kann der Versicherer eine Frist von mindestens zwei Wochen setzen und den Vertrag danach fristlos kündigen (§ 38 VVG) — die Kündigung wird aber unwirksam, wenn der Betrag innerhalb eines Monats doch noch gezahlt wird.
Bis zur Restschuldbefreiung dauert das Verfahren in der Regel drei Jahre ab Eröffnung (§ 287 Abs. 2 InsO). Ob die Police diese Zeit übersteht, hängt von der Art des Vertrags ab.
Risikolebensversicherung oder Kapitallebensversicherung — der entscheidende Unterschied
Ob die Police in Gefahr ist, entscheidet eine Frage: Bildet der Vertrag Kapital?
| Risikolebensversicherung | Kapitalbildende Lebensversicherung | |
|---|---|---|
| Leistung | Nur im Todesfall: die Summe an die Hinterbliebenen | Im Todesfall die Summe; bei Erleben die Ablaufleistung |
| Rückkaufswert | Keiner — es wird kein Kapital angespart | Ja — der angesparte Wert (§ 169 VVG) |
| Zugriff des Verwalters | Kein verwertbarer Wert, solange der Versicherte lebt | Kann kündigen und den Rückkaufswert einziehen |
Eine Risikolebensversicherung hat keinen Sparanteil: Die Beiträge zahlen nur den Todesfallschutz, es entsteht kein Guthaben, das der Verwalter einziehen könnte. Solange die Beiträge gezahlt werden, bleibt der Schutz für die Familie bestehen — auch während des Verfahrens. Für Familien in einer schwierigen Lage ist sie deshalb meist die bessere Wahl.
Anders die kapitalbildende Lebensversicherung: Ein Teil jedes Beitrags wird angespart und bildet den Rückkaufswert — und dieser Wert gehört zur Insolvenzmasse. Der Verwalter kann den Vertrag kündigen, denn das Kündigungsrecht nach § 168 VVG geht mit der Verfahrenseröffnung auf ihn über. Die Höhe hängt vom Deckungskapital, den Kosten und den Überschüssen ab (§ 169 VVG); in den ersten Jahren liegt er meist deutlich unter den Beiträgen. Wie Sie ihn berechnen, steht in unserem Artikel zum Rückkaufswert berechnen. Für fondsgebundene Verträge gilt das Gleiche.
Was der Insolvenzverwalter darf — und was nicht
Der Verwalter tritt in die Rechte des Versicherungsnehmers ein. Er darf den Vertrag kündigen und den Rückkaufswert zur Masse ziehen, und er darf ein widerrufliches Bezugsrecht widerrufen, damit eine Todesfallleistung an die Masse statt an die Familie fließt. Und er darf Leistungen anfechten, die der Schuldner vor der Insolvenz unentgeltlich erbracht hat (§ 134 InsO) — dazu gehören Prämien für die Police eines Dritten und die Einräumung eines Bezugsrechts zugunsten eines Angehörigen. Die Frist beträgt vier Jahre vor dem Insolvenzantrag; bei vorsätzlicher Gläubigerbenachteiligung (§ 133 InsO) sind es zehn Jahre.
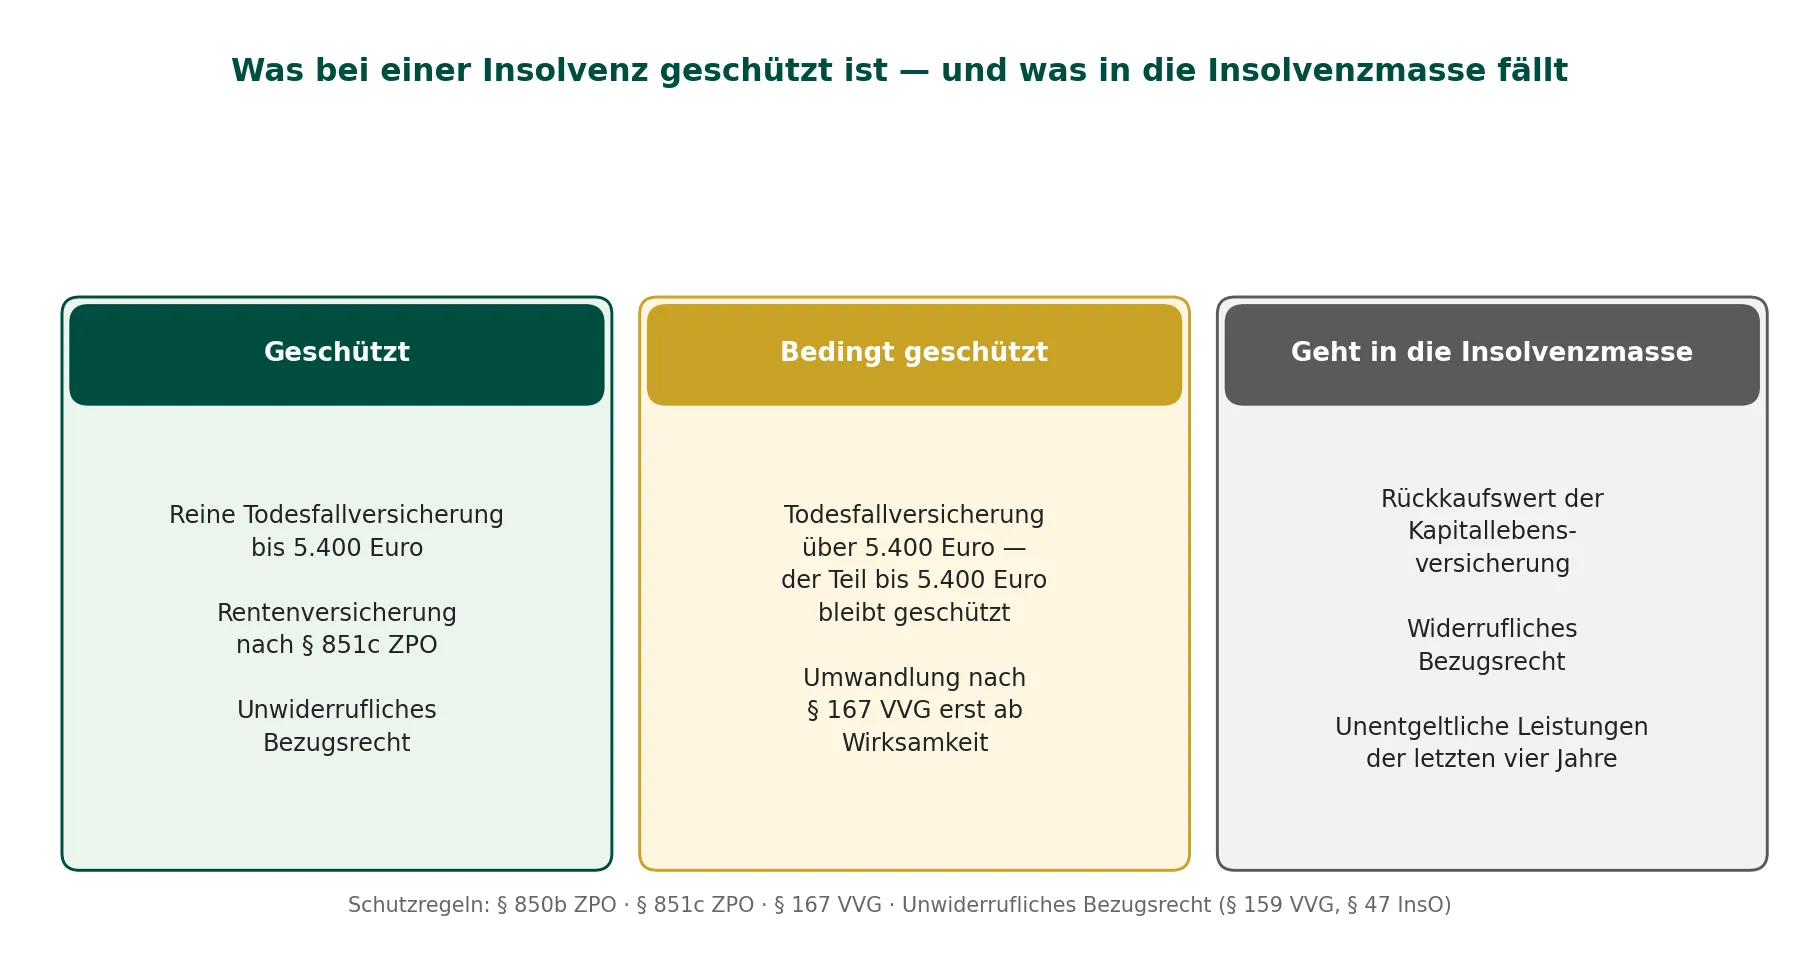
Er darf dagegen kein unwiderrufliches Bezugsrecht widerrufen: Wer unwiderruflich bezugsberechtigt ist, hat ein Aussonderungsrecht (§ 47 InsO) — die Leistung geht an ihn, nicht an die Masse. Er darf keine Verträge antasten, die nach § 851c ZPO unpfändbar sind, und keine reine Todesfallversicherung bis 5.400 Euro (§ 850b Abs. 1 Nr. 4 ZPO).
Stirbt der Versicherte während des Verfahrens und hat der Verwalter ein widerrufliches Bezugsrecht nicht widerrufen, erwirbt der Bezugsberechtigte den Anspruch mit Eintritt des Versicherungsfalls — der Bundesgerichtshof hat das ausdrücklich bestätigt. Hat der Verwalter es rechtzeitig widerrufen, fällt die Summe in die Masse.
Was geschützt ist — der Pfändungsschutz im Überblick
Nicht jede Police ist dem Zugriff des Verwalters ausgeliefert. Das Gesetz schützt bestimmte Verträge — allerdings nur in engen Grenzen.
| Schutzregel | Was sie schützt | Grenze |
|---|---|---|
| § 850b Abs. 1 Nr. 4 ZPO | Ansprüche aus Lebensversicherungen, die nur auf den Todesfall abgeschlossen sind | Unpfändbar bis 5.400 Euro Summe; darüber bleibt der Teil bis 5.400 Euro geschützt |
| § 850b Abs. 2 ZPO | Dieselben Ansprüche | Bedingt pfändbar, wenn das übrige Vermögen nicht ausreicht |
| § 851c ZPO | Verträge mit ausschließlich lebenslanger Rente ab dem Rentenalter, ohne Kapitalauszahlung — auch Riester-Verträge in der Ansparphase | Unpfändbar — nur innerhalb der jährlichen Freigrenzen des § 851c Abs. 2 ZPO |
| § 167 VVG | Umwandlung in einen Vertrag nach § 851c ZPO | Schutz erst ab der wirksamen Umwandlung zum Schluss der Versicherungsperiode |
| Unwiderrufliches Bezugsrecht (§ 159 VVG, § 47 InsO) | Die Todesfallleistung für den Bezugsberechtigten | Der Verwalter kann es nicht widerrufen |
Wichtig ist die ehrliche Einschränkung: Eine gewöhnliche kapitalbildende Lebensversicherung mit hohem Rückkaufswert ist durch keine dieser Regeln geschützt — ihr Wert gehört zur Masse. Auch eine Risikolebensversicherung mit hoher Summe schützt § 850b ZPO nicht: Die Vorschrift gilt nur für reine Todesfallversicherungen bis 5.400 Euro, also vor allem für kleine Sterbegeldversicherungen. Der Schutz der Risikolebensversicherung liegt woanders: Sie hat keinen Rückkaufswert, also gibt es für den Verwalter nichts einzuziehen — solange die Beiträge weiter gezahlt werden.
Das Bezugsrecht — der wichtigste Hebel für den Schutz der Familie
Das Bezugsrecht bestimmt, wer die Versicherungssumme bekommt — und es ist der Punkt, an dem Sie selbst am meisten beeinflussen können (§ 159 VVG, früher § 166 VVG).
Beim widerruflichen Bezugsrecht, dem Regelfall, erwirbt der Begünstigte den Anspruch erst mit Eintritt des Versicherungsfalls; bis dahin kann der Versicherungsnehmer es jederzeit ändern oder widerrufen. In der Insolvenz geht dieses Recht auf den Verwalter über: Er kann das Bezugsrecht widerrufen, damit die Todesfallleistung in die Masse fließt statt an die Familie.
Beim unwiderruflichen Bezugsrecht kann der Versicherungsnehmer es nach der Einräumung nicht mehr einseitig ändern, und der Verwalter kann es nicht widerrufen. Der Begünstigte hat ein Aussonderungsrecht (§ 47 InsO) — stirbt der Versicherte, geht die Leistung direkt an ihn, an der Masse vorbei. Der Bundesgerichtshof hat das für die betriebliche Direktversicherung bestätigt.
Aber Vorsicht: Wer erst kurz vor der Insolvenz ein unwiderrufliches Bezugsrecht einräumt oder Prämien für die Police eines Angehörigen zahlt, riskiert die Anfechtung. Das Bezugsrecht gilt als unentgeltliche Leistung — und unentgeltliche Leistungen der letzten vier Jahre vor dem Insolvenzantrag kann der Verwalter zurückfordern (§ 134 InsO). Eine Witwe musste Lebensversicherungsleistungen von fast 240.000 Euro zurückzahlen, weil die Bezugsrechte erst kurz vor dem Tod des Ehemanns eingeräumt worden waren (OLG Oldenburg). Auch Prämienzahlungen für einen Dritten können angefochten werden (OLG Köln).
Richten Sie das Bezugsrecht deshalb früh ein — wenn es Ihrer Familie noch gut geht, nicht erst in der Krise.
Fünf Schritte, um Ihre Familie zu schützen
1. Prüfen Sie, welche Police Sie haben. Risiko- oder kapitalbildende Versicherung? Gibt es einen Rückkaufswert? Erst wer das weiß, kann beurteilen, ob der Verwalter überhaupt etwas einzuziehen hat.
2. Sichern Sie das Bezugsrecht ab. Ein unwiderrufliches Bezugsrecht schützt die Todesfallleistung vor dem Zugriff des Verwalters — richten Sie es frühzeitig ein, solange keine Krise absehbar ist. Es bindet aber auch im Alltag: Sie können es danach nicht mehr ohne Zustimmung des Begünstigten ändern.
3. Prüfen Sie die Umwandlung nach § 167 VVG. Wer eine kapitalbildende Lebensversicherung zur Altersvorsorge nutzt, kann ihre Umwandlung in eine Versicherung verlangen, die nur eine lebenslange Rente zahlt und keine Kapitalauszahlung vorsieht (§ 851c ZPO). Der Bundesgerichtshof hat bestätigt, dass eine solche Umwandlung grundsätzlich nicht angefochten werden kann — der Schutz gilt allerdings nur innerhalb der jährlichen Freigrenzen des § 851c Abs. 2 ZPO und entsteht erst mit der wirksamen Umwandlung zum Schluss der Versicherungsperiode. Lassen Sie sich dazu beraten: Die Todesfallleistung für die Familie entfällt dabei in der Regel.
4. Stellen Sie den Vertrag beitragsfrei, statt ihn zu kündigen. Wenn die Beiträge nicht mehr zahlbar sind, ist die Beitragsfreistellung (§ 165 VVG) meist die bessere Wahl als die Kündigung: Der Vertrag läuft mit geringerer Leistung weiter, und ein Teil des Todesfallschutzes bleibt erhalten.
5. Suchen Sie früh eine Schuldnerberatung. Eine anerkannte Schuldnerberatung oder ein Anwalt für Insolvenzrecht kann beurteilen, welche Verträge gefährdet sind — besonders, ob die Beiträge für eine Risikolebensversicherung aus dem unpfändbaren Einkommen weiter gezahlt werden können. Der kleine Beitrag erhält einen Schutz, der für die Familie viel wert ist. Warten Sie damit nicht, bis der Insolvenzantrag schon gestellt ist: Viele Schutzmöglichkeiten bestehen nur vor der Verfahrenseröffnung.
Checkliste: So gehen Sie Schritt für Schritt vor
- Stellen Sie fest, ob Ihre Police eine Risiko- oder eine kapitalbildende Lebensversicherung ist und ob es einen Rückkaufswert gibt.
- Prüfen Sie das Bezugsrecht: widerruflich oder unwiderruflich — und wer begünstigt ist.
- Prüfen Sie, ob eine reine Todesfallversicherung bis 5.400 Euro oder ein Vertrag nach § 851c ZPO bei Ihnen greift.
- Richten Sie ein unwiderrufliches Bezugsrecht frühzeitig ein — nicht erst in der Krise.
- Zahlen Sie keine Prämien für Dritte und räumen Sie keine neuen Bezugsrechte ein, wenn eine Insolvenz absehbar ist — der Verwalter kann das vier Jahre zurück anfechten.
- Wenn die Beiträge nicht mehr zahlbar sind: Beitragsfreistellung prüfen, bevor der Versicherer nach § 38 VVG kündigt.
- Lassen Sie sich vor dem Insolvenzantrag von einer Schuldnerberatung oder einem Anwalt beraten.
Fazit
Eine Insolvenz bedeutet nicht automatisch, dass die Lebensversicherung verloren ist — aber der Insolvenzverwalter hat Zugriff auf alles, was pfändbar ist. Die Risikolebensversicherung bleibt in der Regel unangetastet, weil sie keinen Rückkaufswert hat; die kapitalbildende Lebensversicherung verliert ihren angesparten Wert an die Masse. Den stärksten Schutz für die Familie bietet ein früh eingeräumtes unwiderrufliches Bezugsrecht — und wer seine Altersvorsorge schützen will, kann den Vertrag nach § 167 VVG in eine pfändungsgeschützte Rente umwandeln lassen. Entscheidend ist der Zeitpunkt: Handeln Sie, solange es Ihrer Familie gut geht. Wie eine Lebensversicherung Ihre Familie grundsätzlich absichert, lesen Sie in unserem Artikel über die Lebensversicherung für Familien.
Quellen: §§ 35, 36, 47, 80, 133, 134, 287 InsO; §§ 850b, 851c ZPO; §§ 38, 159, 165, 167, 168, 169 VVG (gesetze-im-internet.de); BGH IX ZR 190/24 (§ 167 VVG); BGH IX ZR 41/14 (Bezugsrecht); BGH IV ZR 30/04 (unwiderrufliches Bezugsrecht); BGH VII ZB 47/07 (§ 850b ZPO); OLG Oldenburg 8 U 133/06 und OLG Köln 2 U 125/03 (§ 134 InsO).
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


