Veröffentlicht am 15. November 2026 · Zuletzt aktualisiert am 15. November 2026
Die Gesundheitsfragen im Antrag sind der Teil, bei dem die meisten Fehler passieren — nicht aus böser Absicht, sondern aus Unsicherheit: Muss diese alte Behandlung wirklich angegeben werden? Was zählt als Vorerkrankung? Und was passiert, wenn eine Angabe falsch ist? Die Antwort steht in einem einzigen Paragrafen: § 19 VVG, die vorvertragliche Anzeigepflicht. Wer versteht, was der Versicherer fragen darf, was er wissen muss und welche Folgen eine falsche Angabe hat, beantwortet die Gesundheitsfragen sicher — und schützt damit die Hinterbliebenen, für die die Versicherung da ist.
Was die Anzeigepflicht bedeutet
Die vorvertragliche Anzeigepflicht nach § 19 VVG ist einfach erklärt: Bis Sie Ihre Vertragserklärung abgeben, müssen Sie alle Ihnen bekannten Umstände angeben, nach denen der Versicherer in Textform gefragt hat und die für seine Entscheidung erheblich sind, den Vertrag zu diesen Bedingungen zu schließen. Stellt der Versicherer nach Ihrer Vertragserklärung, aber noch vor der Annahme, weitere Fragen, müssen Sie auch diese beantworten.
Drei Punkte daran sind wichtig. Erstens gilt die Pflicht nur für Umstände, nach denen der Versicherer gefragt hat — und nur in Textform, also etwa im Antragsformular oder in einem Schreiben. Was nicht gefragt wurde, müssen Sie nicht von sich aus erzählen. Zweitens müssen Sie nur angeben, was Ihnen bekannt ist. Eine Erkrankung, von der Sie nichts wussten, können Sie nicht verschweigen. Drittens gilt die Pflicht bis zur Abgabe Ihrer Vertragserklärung — und für Nachfragen des Versicherers auch noch danach, bis er den Vertrag angenommen hat.
Die Fragen beziehen sich meist auf die letzten fünf bis zehn Jahre. Gefragt wird nach Krankheiten, Behandlungen, Krankenhausaufenthalten und Medikamenten in diesem Zeitraum — und oft auch nach dem Rauchverhalten, weil es das Sterberisiko deutlich beeinflusst. Der Versicherer fragt nicht aus Neugier: Er braucht die Angaben, um den Beitrag zu berechnen und zu entscheiden, ob er den Vertrag überhaupt anbieten kann.
Wonach Versicherer fragen — und was Sie angeben müssen
Die folgende Übersicht zeigt, was zu den Gesundheitsfragen gehört und was nicht. Entscheidend ist immer die konkrete Frage im Antrag: Beantworten Sie genau das, was gefragt wird — wahrheitsgemäß und vollständig, ohne etwas wegzulassen und ohne etwas hinzuzufügen, wonach nicht gefragt wurde.
| Angabe | Gehört in den Antrag? |
|---|---|
| Diagnostizierte Erkrankungen, nach denen gefragt wurde | Ja — auch wenn sie lange zurückliegen und Sie sie für unwichtig halten |
| Behandlungen, Therapien und Krankenhausaufenthalte im abgefragten Zeitraum | Ja — mit Zeitraum und Art der Behandlung |
| Medikamente, die Sie regelmäßig nehmen oder genommen haben | Ja — soweit danach gefragt wurde |
| Rauchen und Nikotinkonsum in den letzten zwölf Monaten | Ja — wenn danach gefragt wird; auch E-Zigaretten und Nikotinersatz zählen meist dazu |
| Beschwerden ohne Diagnose, bloße Befürchtungen, Vermutungen | Nein — anzugeben sind bekannte Umstände, keine Selbstdiagnosen |
| Erkrankungen, nach denen im Antrag gar nicht gefragt wurde | Nein — die Pflicht gilt nur für das, wonach in Textform gefragt wurde |
| Eine Erkrankung, von der Sie nachweislich nichts wussten | Nein — Sie können nur angeben, was Ihnen bekannt ist |
Im Zweifel gilt eine einfache Regel: Geben Sie eine Erkrankung lieber an, als sie wegzulassen. Auch eine Erkrankung, die Sie für unwichtig halten, kann für den Versicherer erheblich sein — und eine Angabe zu viel schadet Ihnen nicht, eine verschwiegene Angabe dagegen schon. Wenn Sie unsicher sind, ob etwas unter eine Frage fällt, legen Sie die Unterlagen dazu und fragen Sie den Versicherer oder Ihren Makler, bevor Sie den Antrag abschicken.
Was passiert, wenn eine Angabe falsch ist?
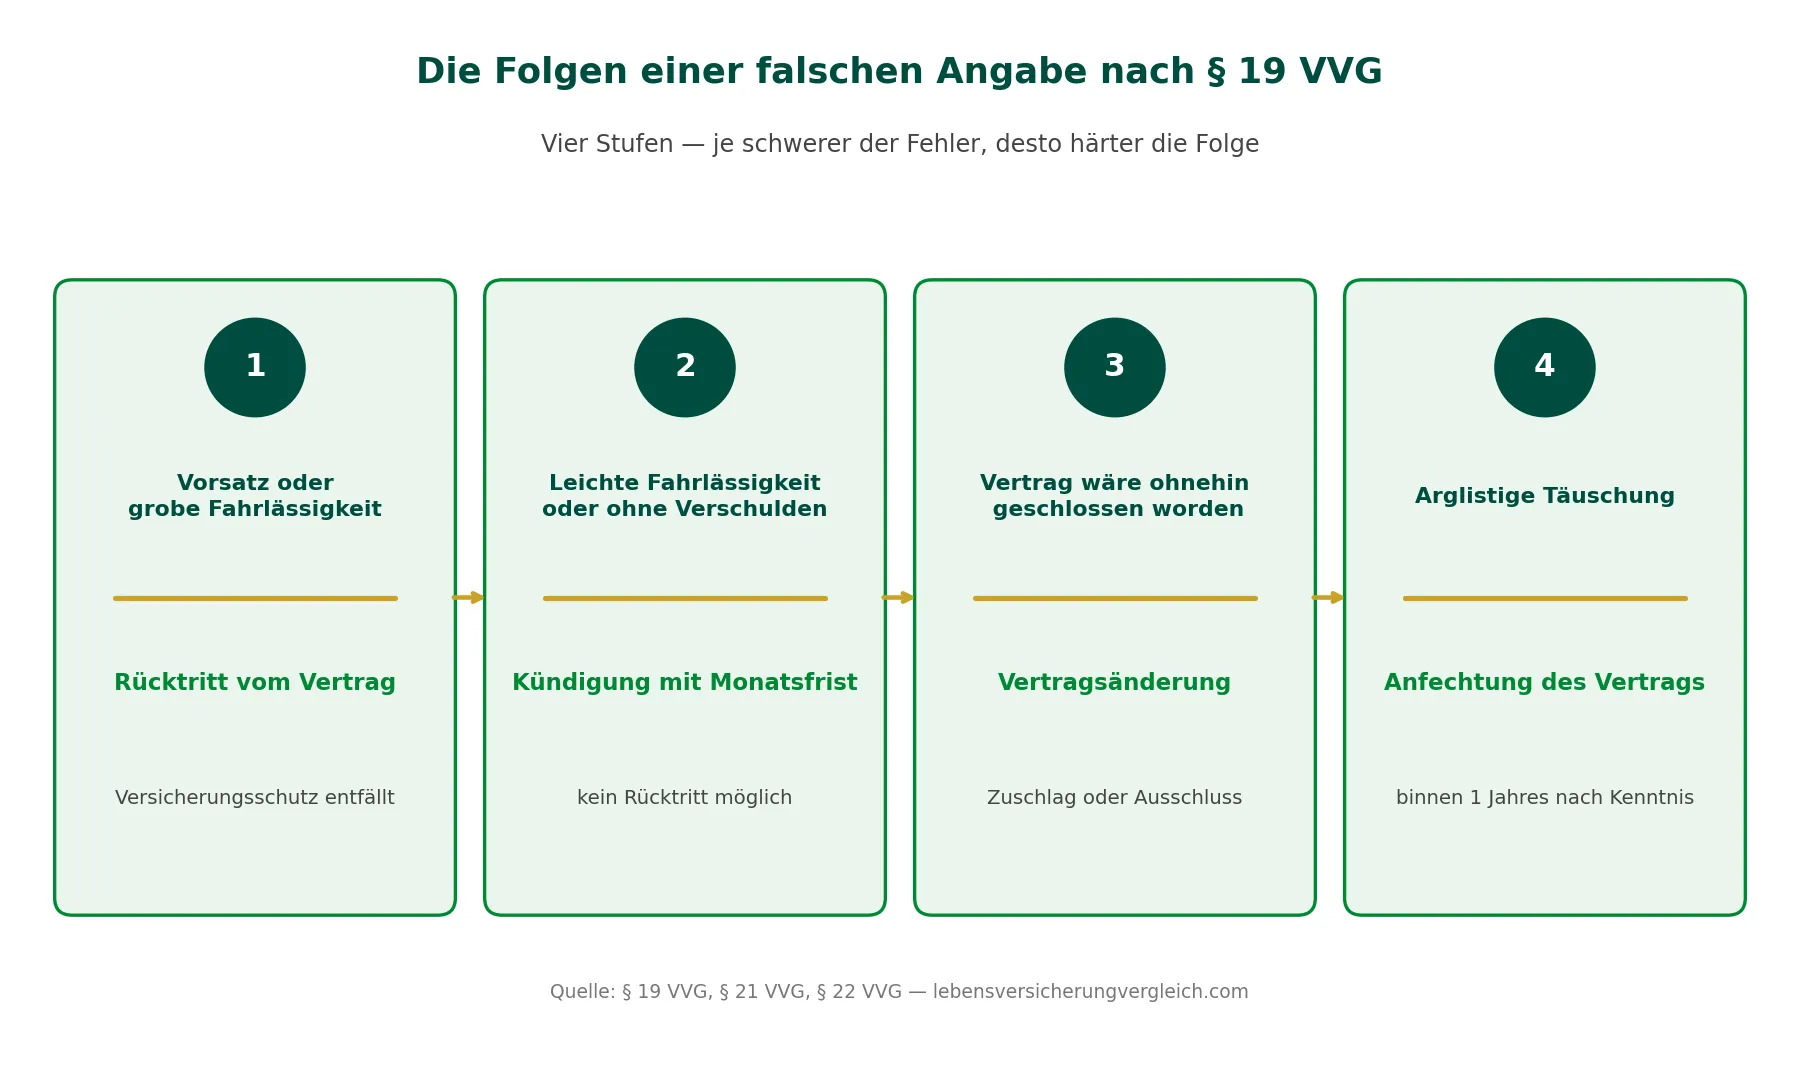
Die Folgen hängen davon ab, wie schwer der Fehler war. Das Gesetz unterscheidet genau — und nicht jede falsche Angabe führt zum Verlust des Versicherungsschutzes. Die folgende Übersicht zeigt die Stufen nach § 19 VVG.
| Wie der Fehler entstanden ist | Was der Versicherer tun kann |
|---|---|
| Vorsätzlich oder grob fahrlässig verschwiegen | Rücktritt vom Vertrag (§ 19 Abs. 2 VVG) — der Versicherungsschutz entfällt; Beiträge für die Zeit bis zum Rücktritt behält der Versicherer |
| Nur leicht fahrlässig oder ohne Verschulden falsch beantwortet | Kein Rücktritt möglich; stattdessen Kündigung mit einer Frist von einem Monat (§ 19 Abs. 3 VVG) |
| Versicherer hätte den Vertrag auch bei Kenntnis des Umstands geschlossen | Weder Rücktritt noch Kündigung — der Vertrag wird zu anderen Bedingungen fortgeführt, etwa mit Zuschlag oder Ausschluss (§ 19 Abs. 4 VVG) |
| Arglistige Täuschung | Anfechtung des Vertrags (§ 22 VVG in Verbindung mit § 123 BGB) — muss binnen eines Jahres nach Kenntnis der Täuschung erklärt werden |
Ein Beispiel zeigt den Unterschied: Wer eine Frage nach Arztbesuchen in den letzten fünf Jahren verneint, obwohl der letzte Besuch vier Jahre her ist, und das bei Durchsicht der eigenen Unterlagen hätte erkennen können, hat grob fahrlässig gehandelt — der Versicherer kann zurücktreten. Wer dagegen eine Frage ehrlich nach bestem Wissen beantwortet und sich dabei irrt, ohne dass ihm Fahrlässigkeit vorzuwerfen ist, riskiert höchstens eine Kündigung mit Monatsfrist, keinen Rücktritt.
Wichtig ist auch: Der Versicherer kann seine Rechte nur geltend machen, wenn er Sie vorab durch eine gesonderte Mitteilung in Textform auf die Folgen einer Anzeigepflichtverletzung hingewiesen hat (§ 19 Abs. 5 VVG). Fehlt dieser Hinweis, stehen ihm Rücktritt und Kündigung nicht zu.
Die Fristen, die Sie kennen sollten
Auch die Rechte des Versicherers sind befristet — und das ist gut zu wissen, wenn eine alte Angabe einmal zum Thema wird.
Der Versicherer muss sein Rücktritts- oder Kündigungsrecht innerhalb eines Monats geltend machen, nachdem er von der Anzeigepflichtverletzung Kenntnis erlangt hat (§ 21 Abs. 1 VVG). Er muss dabei auch die Umstände angeben, die sein Recht begründen. Seine Rechte erlöschen fünf Jahre nach Vertragsschluss — außer der Versicherungsfall ist vor Ablauf dieser Frist eingetreten. Bei vorsätzlicher oder arglistiger Verletzung beträgt die Frist zehn Jahre (§ 21 Abs. 3 VVG).
Und eine weitere Frist betrifft Sie als Versicherungsnehmer: Erhöht sich durch eine Vertragsänderung nach § 19 Abs. 4 VVG die Prämie um mehr als zehn Prozent, oder schließt der Versicherer den Versicherungsschutz für den nicht angezeigten Umstand aus, können Sie den Vertrag innerhalb eines Monats nach Zugang der Mitteilung ohne Einhaltung einer Frist kündigen (§ 19 Abs. 6 VVG). Wer seine Gesundheitsfragen sauber und vollständig beantwortet, hat mit all diesen Fristen allerdings gar nichts zu tun — sie greifen nur, wenn eine Angabe falsch war.
Fünf praktische Regeln für den Antrag
Die Rechtslage ist das eine — die Praxis das andere. Mit fünf einfachen Regeln beantworten Sie die Gesundheitsfragen richtig, ohne sich zu verzetteln.
1. Beantworten Sie die Fragen selbst. Lassen Sie niemanden sonst die Gesundheitsfragen für Sie ausfüllen — auch nicht einen Vermittler, der es gut meint. Nur Sie wissen, was Sie hatten und wann. Wer die Fragen für Sie beantwortet, kann etwas vergessen oder falsch verstehen, und die Verantwortung tragen trotzdem Sie.
2. Halten Sie Ihre Unterlagen bereit. Sammeln Sie vor dem Antrag Diagnosen, Behandlungsverlauf, Medikamente und aktuelle Befunde — dieselben Unterlagen, die auch bei einer Lebensversicherung trotz Vorerkrankung den Ausschlag geben. Wer die Daten vor sich liegen hat, muss sich nicht auf sein Gedächtnis verlassen und beantwortet die Fragen zum abgefragten Zeitraum zuverlässig.
3. Geben Sie im Zweifel an. Eine Angabe zu viel kostet Sie nichts; eine verschwiegene Erkrankung kann im Leistungsfall den ganzen Schutz kosten. Das gilt besonders für Erkrankungen, die Sie für nebensächlich halten — der Versicherer entscheidet, was erheblich ist, nicht Sie.
4. Bewahren Sie Kopien auf. Kopieren oder fotografieren Sie den ausgefüllten Antrag, bevor Sie ihn abschicken, und heben Sie die Kopie zusammen mit der gesonderten Mitteilung über die Folgen einer Anzeigepflichtverletzung auf. Im Streitfall können Sie damit belegen, was Sie angegeben haben — und der Versicherer kann belegen, dass er Sie belehrt hat.
5. Testen Sie Ihre Chancen zuerst anonym. Wenn Sie befürchten, dass eine Vorerkrankung den Abschluss erschwert, lassen Sie über einen Makler eine anonyme Risikovoranfrage stellen, bevor Sie einen förmlichen Antrag unterschreiben. Die Versicherer geben dann eine unverbindliche Einschätzung ab, ohne dass ein Antrag — und damit eine mögliche Ablehnung — aktenkundig wird. Erst wenn die Voranfrage gute Chancen zeigt, stellen Sie den förmlichen Antrag — und geben dort genau die Angaben an, die auch in der Voranfrage standen.
Checkliste: So gehen Sie Schritt für Schritt vor
- Lesen Sie alle Gesundheitsfragen in Ruhe, bevor Sie etwas ausfüllen — und klären Sie, welcher Zeitraum jeweils abgefragt wird.
- Sammeln Sie Ihre Unterlagen: Diagnosen, Behandlungsverlauf, Medikamente, aktuelle Befunde.
- Beantworten Sie jede Frage wahrheitsgemäß und vollständig — im Zweifel lieber eine Angabe zu viel als eine zu wenig.
- Füllen Sie die Gesundheitsfragen selbst aus; lassen Sie niemanden sonst für Sie antworten.
- Machen Sie eine Kopie des ausgefüllten Antrags und heben Sie die Belehrung über die Anzeigepflicht auf.
- Bei einer Vorerkrankung: erst eine anonyme Risikovoranfrage, dann den förmlichen Antrag dort stellen, wo die Chancen gut sind.
- Prüfen Sie nach dem Abschluss, ob der Versicherungsschein die Angaben so wiedergibt, wie Sie sie gemacht haben — und melden Sie Fehler sofort.
Fazit
Die Anzeigepflicht ist keine Falle, sondern eine klare Regel: Geben Sie alles an, wonach der Versicherer in Textform fragt und was Ihnen bekannt ist — ehrlich, vollständig und bis zur Abgabe Ihrer Vertragserklärung. Eine falsche Angabe kann zum Rücktritt führen, wenn sie vorsätzlich oder grob fahrlässig war; bei leichter Fahrlässigkeit bleibt es bei einer Kündigung mit Monatsfrist; und wenn der Versicherer den Vertrag ohnehin geschlossen hätte, wird er nur angepasst. Wer seine Unterlagen bereithält, die Fragen selbst beantwortet, im Zweifel angibt und Kopien aufbewahrt, muss sich um keine dieser Folgen Sorgen machen. Und wer unsicher ist, ob eine Vorerkrankung den Abschluss erschwert, testet seine Chancen zuerst mit einer anonymen Risikovoranfrage — ohne eine Ablehnung im Antrag zu riskieren. Die häufigsten Fehler beim Ausfüllen sind übrigens vermeidbar: Was schiefgeht, wenn man die Gesundheitsfragen überstürzt oder unvollständig beantwortet, steht in unserem Artikel über die Fehler beim Abschluss einer Lebensversicherung.
Quellen: § 19 VVG und § 21 VVG (gesetze-im-internet.de); Verbraucherportal Bayern — Vorvertragliche Anzeigepflicht bei Versicherungsverträgen (vis.bayern.de); Mitteilung nach § 19 Abs. 5 VVG über die Folgen einer Verletzung der Anzeigepflicht (fv.de).
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


