Veröffentlicht am 15. November 2026 · Zuletzt aktualisiert am 15. November 2026
Eltern, die ihr Kind finanziell absichern wollen, stoßen schnell auf Angebote mit verlockenden Namen: Ausbildungsversicherung, Kinderpolice, Kindervorsorge. Doch hinter dem Begriff „Lebensversicherung für Kinder“ verbergen sich zwei ganz verschiedene Dinge — und nur eines davon schützt die Familie wirklich, wenn ein Elternteil stirbt. Wer den Unterschied kennt, gibt kein Geld für den falschen Vertrag aus.
Was „Lebensversicherung für Kinder“ bedeutet — zwei ganz verschiedene Dinge
Meist ist eines von zwei Produkten gemeint. Erstens: Die Eltern versichern sich selbst mit einer Risikolebensversicherung und tragen das Kind als Bezugsberechtigten ein. Stirbt ein Elternteil, bekommt das Kind die vereinbarte Summe — die Familie kann ihren Lebensstandard halten und die Ausbildung bezahlen. Zweitens: Eine Ausbildungsversicherung oder Kinderpolice, bei der über viele Jahre Geld für das Kind angespart und zum Ausbildungsbeginn ausgezahlt wird.
Eine eigene Risikolebensversicherung auf das Leben des Kindes selbst ist in Deutschland dagegen unüblich — und sie wäre auch nicht sinnvoll: Ein Kind verdient kein Einkommen, von dem jemand abhängt. Die folgende Übersicht zeigt die drei Wege, die Eltern tatsächlich zur Wahl haben.
| Weg | Worum es geht | Wem es nützt | Typische Kosten | Wichtigster Vorteil | Wichtigster Nachteil |
|---|---|---|---|---|---|
| Risikolebensversicherung der Eltern, Kind als Bezugsberechtigter | Absicherung des Familieneinkommens bei Tod eines Elternteils | Kind und Familie | Oft ein niedriger zweistelliger Monatsbeitrag; 30-jähriger Nichtraucher: 200.000 Euro über 25 Jahre typischerweise 8 bis 15 Euro im Monat | Hohe Absicherung für wenig Geld | Kein Sparanteil — bei Vertragsende gibt es keine Auszahlung |
| Ausbildungsversicherung (Termfix) | Sparen für Ausbildung oder Studium, mit eingebautem Todesfallschutz für den Beitragszahler | Kind zum Ausbildungsbeginn | Verträge ab 10 Euro im Monat möglich, viele Tarife beginnen bei 25 Euro im Monat | Auszahlung zum festen Termin ist garantiert — auch wenn der Beitragszahler vorher stirbt | Geringe Rendite; eine Kündigung vor Ablauf kostet oft Geld |
| Kinderpolice (Rentenversicherung für Kinder) | Langfristiger Vermögensaufbau für das Kind, Auszahlung erst im Erwachsenenalter oder zur Rente | Kind langfristig | Ab 25 Euro im Monat oder als Einmalbeitrag ab 2.500 Euro | Sehr lange Laufzeit, in der sich das Kapital entwickeln kann | Geld ist jahrzehntelang gebunden; keine Auszahlung zum Ausbildungsbeginn |
Wie Familien die Absicherung insgesamt aufbauen, steht in unserem Überblick über die Lebensversicherung für Familien.
Die Risikolebensversicherung der Eltern: der wichtigste Schutz
Der wichtigste Schutz für ein Kind ist nicht eine Police auf sein eigenes Leben, sondern die Absicherung des Einkommens der Eltern. Stirbt der Hauptverdiener, fehlt der Familie jeden Monat Geld — für Miete, Lebensmittel und eben auch für die Ausbildung der Kinder. Genau diese Lücke schließt eine Risikolebensversicherung: Sie zahlt im Todesfall die vereinbarte Summe an das als Bezugsberechtigten eingetragene Kind.
Für die Höhe der Versicherungssumme gibt es zwei bewährte Faustformeln. Die Verbraucherzentrale empfiehlt bei Familien mit kleinen Kindern mindestens das Vierfache des Jahresnettoeinkommens, bei älteren Kindern das Dreifache. Stiftung Warentest und Verbrauchermagazine empfehlen das Fünffache des Bruttojahreseinkommens je Partner. Die beiden Regeln unterscheiden sich, weil die eine vom Netto- und die andere vom Bruttoeinkommen ausgeht. Entscheidend ist: Je jünger die Kinder sind, desto höher sollte die Summe ausfallen, weil noch viele Jahre Versorgung vor ihnen liegen.
Die Laufzeit sollte reichen, bis das jüngste Kind voraussichtlich finanziell selbstständig ist — meist bis es etwa 20 bis 25 Jahre alt ist. Als Richtwert gilt eine Laufzeit von 25 Jahren. Wer nur die Kinder absichern will und keinen Immobilienkredit bedient, sollte keinen Vertrag mit fallender Versicherungssumme abschließen: Die Summe muss über die ganze Laufzeit gleich hoch bleiben, weil der Bedarf der Kinder nicht mit den Jahren sinkt. Was eine Risikolebensversicherung konkret kostet, hängt von Alter, Gesundheit, Laufzeit und Versicherungssumme ab — eine Übersicht gibt es in unserem Artikel über Kosten und Beitrag der Risikolebensversicherung.
Ist das Kind noch minderjährig, verwaltet der sorgeberechtigte Elternteil das Geld als gesetzlicher Vertreter; größere Verfügungen brauchen die Genehmigung des Familiengerichts. Deshalb sollte das Bezugsrecht von Anfang an richtig eingetragen und bei Veränderungen in der Familie geprüft werden.
Die Ausbildungsversicherung: Sparen mit eingebautem Schutz
Die Ausbildungsversicherung ist eine Form der kapitalbildenden Lebensversicherung, die speziell für Kinder gedacht ist. Eltern oder Großeltern zahlen über viele Jahre monatlich Beiträge ein. Das angesparte Kapital wird zu einem festen Zeitpunkt ausgezahlt — meist zum 18. Geburtstag des Kindes oder zum Beginn einer Ausbildung oder eines Studiums. Sie wird auch Termfix-Versicherung genannt, weil der Auszahlungstermin von Anfang an feststeht.
Der eingebaute Schutz ist der eigentliche Unterschied zu einem reinen Sparplan: Stirbt der Versicherungsnehmer — also der Elternteil, der die Beiträge zahlt — während der Laufzeit, übernimmt der Versicherer die weiteren Beiträge bis zum Auszahlungstermin. Das vereinbarte Sparziel wird trotzdem erreicht, und das Kind bekommt die Auszahlung wie geplant. Manche Tarife bieten zusätzlich eine Beitragsbefreiung bei Berufsunfähigkeit des Versicherungsnehmers an.
Am besten schließt man sie so früh wie möglich ab, idealerweise direkt nach der Geburt: Je früher der Vertrag beginnt, desto länger kann das Kapital wachsen. Eine Laufzeit von 20 bis 25 Jahren gilt als realistisch; unter 12 Jahren Laufzeit ist eine Ausbildungsversicherung kaum sinnvoll. Abschließen können sie Eltern, Großeltern, Paten oder andere Verwandte — Versicherungsnehmer sind die Erwachsenen, Bezugsberechtigter ist das Kind.
Was eine Ausbildungsversicherung kostet — und was sie bringt
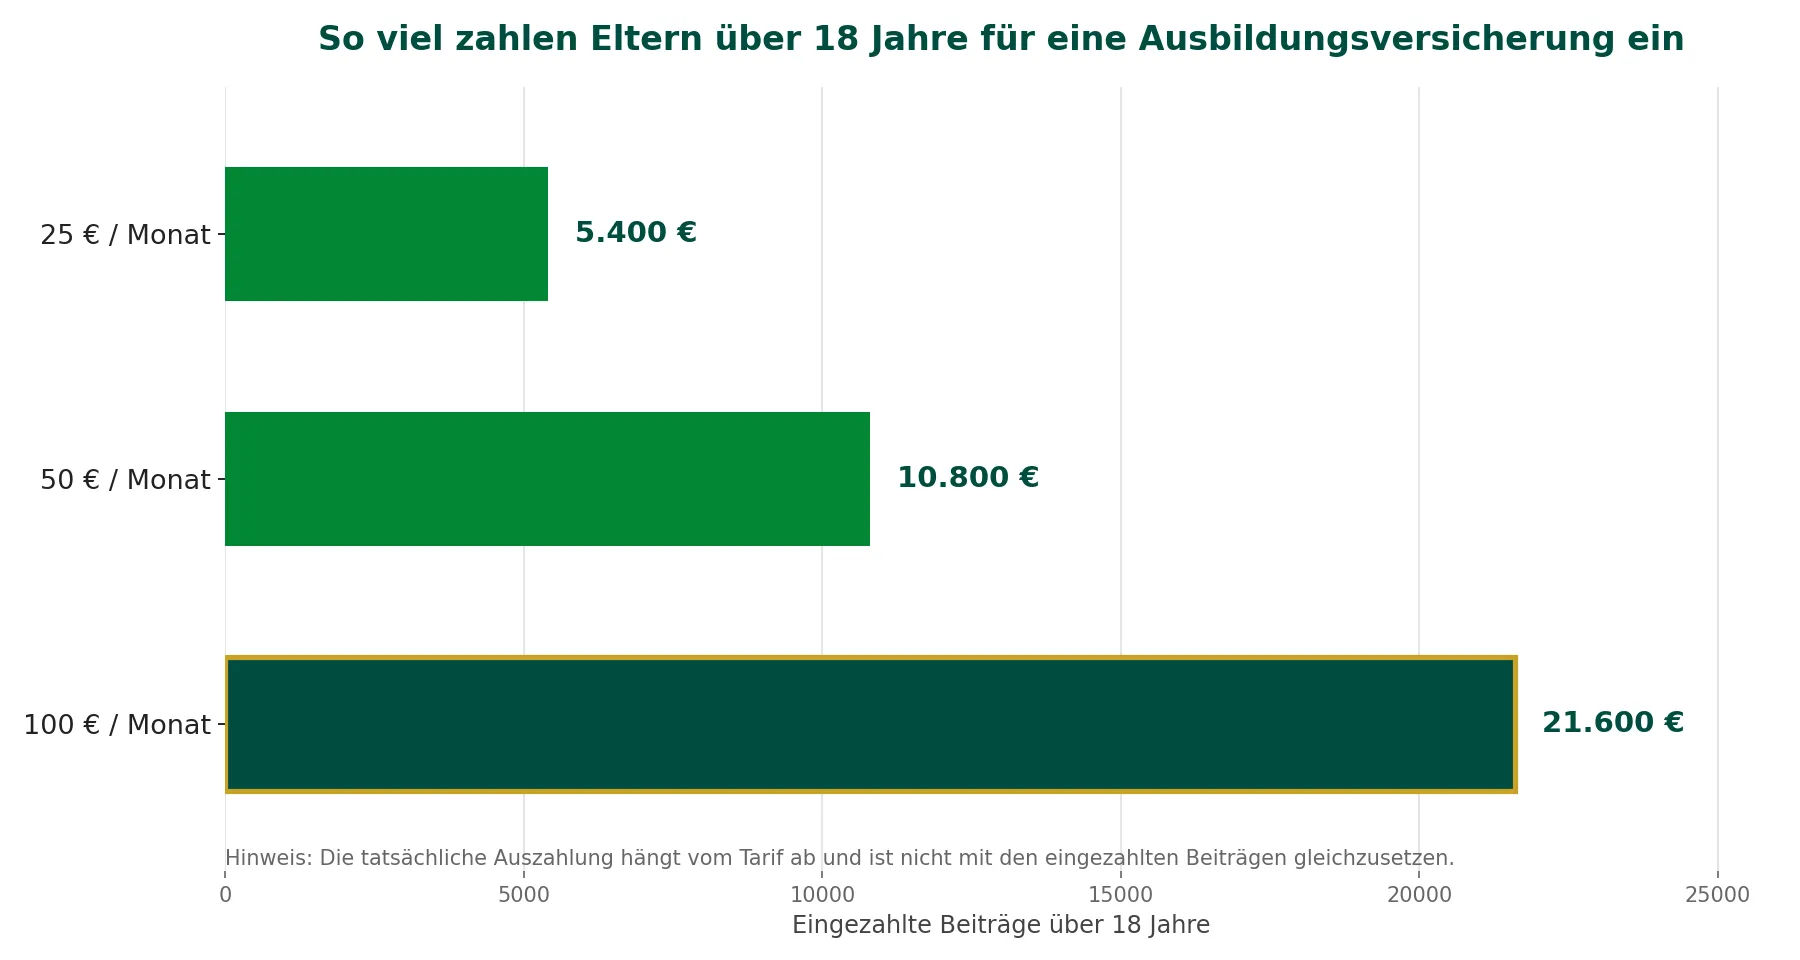
Im Beitrag stecken drei Teile: Sparanteil, Risikoanteil für den Todesfallschutz und Kosten des Versicherers. Wie hoch die Auszahlung ausfällt, hängt vom Tarif ab: Eine garantierte Summe steht im Vertrag, Überschüsse kommen hinzu — eine feste Rendite verspricht niemand.
Ehrlich ist auch die Kritik: Die Rendite ist im aktuellen Zinsumfeld gering, und als reines Sparprodukt schneidet sie gegenüber anderen Anlageformen oft schlechter ab. Wer vor Ablauf kündigt, muss mit Verlusten oder einem geringen Rückkaufswert rechnen. Sie ist deshalb kein Produkt für Geld, das man vielleicht früher braucht — sondern ein disziplinierter Sparplan mit Sicherheitsnetz für Familien, die wissen, dass das Geld erst zum Ausbildungsbeginn gebraucht wird.
Steuern: Was Eltern wissen müssen
Die steuerliche Behandlung hängt davon ab, welche Leistung ausgezahlt wird — Todesfallleistung oder Erlebensfallauszahlung:
| Fall | Wie wird es besteuert? |
|---|---|
| Todesfallleistung der Risikolebensversicherung an das Kind | Einkommensteuerfrei; Erbschaftsteuer fällt nur an, wenn der Freibetrag überschritten wird — Kinder haben einen Freibetrag von 400.000 Euro je Elternteil (§ 16 ErbStG). Dazu kommt ein Versorgungsfreibetrag von bis zu 52.000 Euro, je nach Alter des Kindes |
| Auszahlung der Ausbildungsversicherung zum Ausbildungsbeginn | Nur der Ertragsanteil wird versteuert — also die Differenz zwischen der Auszahlung und den eingezahlten Beiträgen. Der Sparerpauschbetrag von 1.000 Euro pro Person mindert die Steuer |
| Halbbesteuerung (nur der halbe Ertrag wird versteuert) | Greift nur, wenn der Vertrag mindestens 12 Jahre läuft und die Auszahlung nach dem 60. Lebensjahr erfolgt — bei einer Ausbildungsversicherung mit Auszahlung zum 18. Geburtstag trifft das nicht zu |
| Großeltern zahlen die Beiträge für ein Enkelkind | Das zählt als Schenkung an das Enkelkind; der Freibetrag für Enkel liegt bei 200.000 Euro (§ 16 ErbStG) |
Ein Punkt wird leicht übersehen: Eine Ausbildungsversicherung kann einen BAföG-Anspruch verhindern, weil das angesparte Vermögen angerechnet wird. Wer später mit BAföG rechnet, sollte das vor dem Abschluss prüfen.
Alternativen, die oft mehr bringen
Eine Ausbildungsversicherung ist nicht die einzige Möglichkeit, für ein Kind vorzusorgen — und je nach Ziel sind andere Wege besser. Ein ETF-Sparplan auf den Namen des Kindes bringt in der Regel eine höhere erwartete Rendite als eine kapitalbildende Versicherung und bleibt flexibel — das Geld kann jederzeit entnommen werden. Dafür gibt es keine garantierte Auszahlung und keinen Todesfallschutz.
Für Geld, das in wenigen Jahren gebraucht wird, sind Tagesgeld oder Festgeld die ehrlichere Wahl: keine Kosten, kein Kursrisiko, jederzeit verfügbar. Und wer das Kind selbst absichern will, sollte an eine Berufsunfähigkeitsversicherung für Kinder denken — eine Schüler-BU zahlt, solange das Kind lebt und wegen Krankheit oder Unfall nicht arbeiten kann, und ist für viele Familien wichtiger als eine Lebensversicherung auf das Kind.
Daneben zahlt die gesetzliche Rentenversicherung im Todesfall eines Elternteils eine Waisenrente an die Kinder. Sie ersetzt keine private Absicherung, aber sie ist ein Grund, die eigene Risikolebensversicherung nicht höher anzusetzen als nötig.
Für die meisten Familien ist die beste Kombination einfach: eine günstige Risikolebensversicherung für die Eltern mit dem Kind als Bezugsberechtigtem — und daneben ein flexibler Sparplan für das Kind. Die Versicherung schützt vor dem Ernstfall, der Sparplan baut das Vermögen für die Ausbildung auf.
Checkliste: So gehen Sie Schritt für Schritt vor
- Sichern Sie zuerst die Eltern ab: Risikolebensversicherung mit dem Kind als Bezugsberechtigtem, Summe nach der Faustformel — bei kleinen Kindern das Vierfache des Jahresnettoeinkommens — und Laufzeit bis das jüngste Kind etwa 20 bis 25 Jahre alt ist.
- Tragen Sie das Bezugsrecht richtig ein und prüfen Sie es bei Veränderungen in der Familie, etwa nach einer Scheidung oder der Geburt eines weiteren Kindes.
- Denken Sie erst dann über eine Ausbildungsversicherung nach — und nur, wenn das Geld bis zum Ausbildungsbeginn wirklich nicht gebraucht wird.
- Passen Sie Laufzeit und Auszahlungstermin an den Ausbildungsbeginn an und planen Sie mindestens 12 Jahre Laufzeit ein.
- Prüfen Sie vor dem Abschluss einer Ausbildungsversicherung, ob sie einen späteren BAföG-Anspruch gefährdet.
- Vergleichen Sie Kosten und erwartete Auszahlung ehrlich mit einem ETF-Sparplan — und entscheiden Sie nach dem Ziel, nicht nach dem Verkaufsprospekt.
- Kündigen Sie einen laufenden Vertrag nicht voreilig: Bei einer Kündigung vor Ablauf drohen Verluste oder ein geringer Rückkaufswert.
Fazit
Eine Lebensversicherung für Kinder lohnt sich — aber nur, wenn man die richtige Form für das richtige Ziel wählt. Der wichtigste Schutz ist die Risikolebensversicherung der Eltern mit dem Kind als Bezugsberechtigtem: Sie kostet oft nur einen niedrigen zweistelligen Monatsbeitrag und sichert die Familie ab, wenn ein Elternteil stirbt. Die Ausbildungsversicherung ist ein disziplinierter Sparplan mit Sicherheitsnetz: Sie garantiert eine Auszahlung zum Ausbildungsbeginn, auch wenn der Beitragszahler vorher stirbt — dafür ist ihre Rendite gering und das Geld lange gebunden. Wer vor allem Vermögen für die Ausbildung aufbauen will, fährt mit einem flexiblen Sparplan oft besser. Und wer unsicher ist, sollte zuerst die Eltern absichern und dann in Ruhe vergleichen — nicht umgekehrt.
Quellen: HUK24 — Risikolebensversicherung für Kinder (huk24.de); R+V — Ist eine Ausbildungsversicherung für Kinder sinnvoll? (ruv.de); NÜRNBERGER — Ausbildungsversicherung: Sinnvoll? (nuernberger.de); ERGO — Zukunfts-Kidspolice Chance (ergo-life.com); Versicherungs-ABC — Ausbildungsversicherung (versicherungs-a-b-c.de); anwalt.de — Lebensversicherungen und Erbschaftsteuer; § 16 ErbStG (Freibeträge).
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


