Veröffentlicht am 12. November 2026 · Zuletzt aktualisiert am 12. November 2026
Eine Krebserkrankung bedeutet nicht, dass Sie nie wieder eine Lebensversicherung abschließen können. In vielen Fällen ist ein Abschluss nach der Behandlung wieder möglich — aber nicht sofort und nicht zu jeder Bedingung. Während der Behandlung lehnen Versicherer reguläre Anträge in der Regel ab oder stellen sie zurück. Nach dem Ende der Behandlung verlangen sie eine Wartezeit, in der der Krebs nicht zurückkehren darf: je nach Krebsart und Stadium meist ein bis fünf Jahre, bei aggressiven oder fortgeschrittenen Krebsarten fünf bis zehn Jahre oder länger. Manche Krebsarten mit sehr geringem Risiko, etwa ein Basalzell-Hautkrebs, sind dagegen oft fast sofort wieder versicherbar. Ob und zu welchen Bedingungen ein Abschluss möglich ist, entscheidet jeder Versicherer einzeln — eine Garantie gibt es nicht. Dieser Artikel erklärt, welche Wartezeiten in der Praxis gelten, welche Möglichkeiten Sie in der Zwischenzeit haben und wie Sie Ihre Chancen testen, ohne eine Ablehnung im Antrag zu riskieren.
Warum Versicherer nach einer Krebserkrankung genauer hinschauen
Eine Risikolebensversicherung zahlt im Todesfall eine vereinbarte Summe an die Hinterbliebenen. Der Beitrag richtet sich danach, wie hoch der Versicherer das Risiko einschätzt, dass der Leistungsfall während der Vertragslaufzeit eintritt. Eine Krebserkrankung beeinflusst dieses Risiko — und damit die Entscheidung des Versicherers, ob er Sie überhaupt annimmt und zu welchem Beitrag.
Bei der Prüfung schauen Versicherer vor allem auf vier Dinge: die Krebsart, das Stadium und den Grad der Erkrankung, die Art der Behandlung und die Zeit, die seit dem Ende der Behandlung vergangen ist. Auch die Ergebnisse der Nachsorgeuntersuchungen spielen eine Rolle. Je länger die Remission — also die Zeit ohne nachweisbaren Krebs — anhält, desto geringer schätzt der Versicherer das Risiko eines Rückfalls ein. Das verbessert die Chancen auf eine Annahme und auf bessere Bedingungen. Umgekehrt gilt: Ein Rückfall startet die Wartezeit in der Regel neu. Deshalb ist die Zeit seit dem Behandlungsende der wichtigste einzelne Faktor.
Während der Behandlung: kein regulärer Abschluss möglich
Solange eine Krebserkrankung aktiv behandelt wird — etwa mit Chemotherapie, Bestrahlung oder einer Operation, die noch aussteht — lehnen Versicherer reguläre Anträge auf eine Lebensversicherung in der Regel ab oder stellen sie zurück. Das gilt auch, wenn Sie auf Untersuchungsergebnisse oder den Beginn einer Behandlung warten. Beachten Sie: Auch regelmäßige Nachsorgetermine können für manche Versicherer noch als laufende Behandlung zählen, solange die Nachsorge engmaschig ist.
Wichtig ist aber: Eine Police, die Sie bereits vor der Diagnose abgeschlossen haben, bleibt bestehen. Sie müssen dem Versicherer eine neue Diagnose nicht melden, und die Leistung wird im Todesfall gezahlt — auch wenn der Tod durch die Krebserkrankung eintritt. Kündigen Sie eine bestehende Police deshalb auf keinen Fall, bevor eine neue Police genehmigt ist.
Wer während der Behandlung trotzdem eine Absicherung braucht, hat zwei realistische Wege: Policen ohne Gesundheitsfragen und die Gruppenversicherung über den Arbeitgeber. Eine Lebensversicherung ohne Gesundheitsprüfung stellt keine Fragen zur Gesundheit und kann deshalb auch während einer Behandlung abgeschlossen werden. Der Preis dafür sind kleine Summen und eine gestaffelte Leistung: Stirbt die versicherte Person in den ersten Jahren nach Abschluss — in der Regel in den ersten zwei Jahren —, zahlen die Versicherer oft nur die eingezahlten Beiträge zurück statt der vollen Summe. Eine Gruppenlebensversicherung über den Arbeitgeber stellt oft ebenfalls keine Gesundheitsfragen und ist deshalb eine weitere Möglichkeit, solange das Arbeitsverhältnis besteht.
Die Wartezeit nach dem Ende der Behandlung
Ist die Behandlung abgeschlossen und der Krebs in Remission, beginnt die Wartezeit. Erst wenn sie abgelaufen ist, nehmen Versicherer einen regulären Antrag an. Wie lang die Wartezeit ist, hängt von der Krebsart und dem Stadium ab. Die folgenden Werte sind Größenordnungen aus der Praxis — keine festen Zusagen, denn jeder Versicherer legt seine eigenen Fristen fest:
| Krebsart / Situation | Übliche Wartezeit nach dem Behandlungsende |
|---|---|
| Basalzell-Hautkrebs (sehr geringes Risiko) | oft fast sofort versicherbar |
| Krebs im Frühstadium | etwa 1 bis 2 Jahre |
| Die meisten Krebsarten | etwa 1 bis 5 Jahre |
| Aggressive oder fortgeschrittene Krebsarten | 5 bis 10 Jahre oder länger, teilweise keine Annahme |
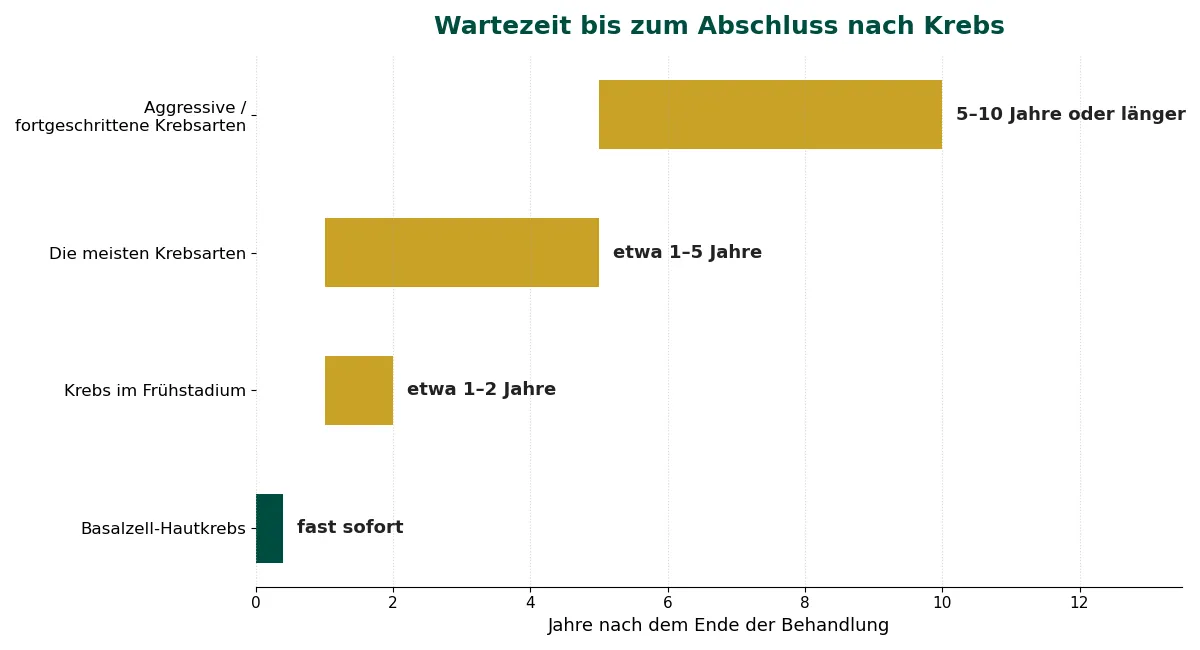
Einige Beispiele zeigen, wie stark die Unterschiede sind: Krebsarten mit niedrigem Risiko und frühem Stadium können schon sechs bis zwölf Monate nach der Remission versicherbar sein. Bei fortgeschrittenen Stadien dagegen verlangen Versicherer oft fünf bis zehn Jahre — und in manchen Fällen, etwa bei einem Krebs im fortgeschrittenen Stadium, ist ein regulärer Abschluss gar nicht oder erst nach sehr langer Zeit möglich. Das zeigt: Die Krebsart allein sagt wenig aus. Entscheidend ist die Kombination aus Art, Stadium, Behandlungserfolg und der Zeit, die seitdem ohne Rückfall vergangen ist.
Welche Policen in der Zwischenzeit möglich sind
Während die Wartezeit läuft, müssen Sie nicht ohne jede Absicherung bleiben. Die wichtigste Alternative ist eine Police ohne Gesundheitsfragen. In Deutschland ist die bekannteste Form die Sterbegeldversicherung: Sie fragt nicht nach Vorerkrankungen, deckt dafür aber nur kleinere Summen ab und hat ebenfalls eine Wartezeit, in der bei Tod nur die Beiträge erstattet werden. Eine Sterbegeldversicherung als Alternative kann deshalb eine Brücke sein, bis ein regulärer Abschluss möglich ist — sie ersetzt aber keine vollwertige Risikolebensversicherung.
Eine zweite Möglichkeit ist die Gruppenversicherung über den Arbeitgeber. Viele Arbeitgeber bieten eine betriebliche Lebensversicherung an, bei der keine oder nur wenige Gesundheitsfragen gestellt werden. Solange das Arbeitsverhältnis besteht, kann das eine günstige Absicherung sein. Prüfen Sie aber, was mit der Police passiert, wenn Sie den Arbeitgeber wechseln — oft endet der Schutz dann oder kann nur zu deutlich schlechteren Bedingungen weitergeführt werden.
| Ihre Situation | Was in der Regel möglich ist |
|---|---|
| Behandlung läuft noch | Police ohne Gesundheitsfragen, Gruppenversicherung über den Arbeitgeber |
| Behandlung beendet, Wartezeit läuft noch | Police ohne Gesundheitsfragen, anonyme Risikovoranfrage |
| Wartezeit erfüllt, seit Jahren krebsfrei | reguläre Risikolebensversicherung, oft mit Zuschlag |
| Krebs im Frühstadium, lange her | regulärer Abschluss, teilweise zu normalen Bedingungen |
Die anonyme Risikovoranfrage: Chancen testen ohne Ablehnung
Bevor Sie einen förmlichen Antrag stellen, gibt es einen sicheren Weg, Ihre Chancen zu testen: die anonyme Risikovoranfrage über einen Versicherungsmakler. Der Makler schickt Ihre Gesundheitsdaten — ohne Ihren Namen — an mehrere Versicherer und fragt an, ob und zu welchen Bedingungen sie Sie versichern würden. Die Versicherer geben darauf eine unverbindliche Einschätzung ab.
Der entscheidende Vorteil: Es entsteht kein förmlicher Antrag und damit auch keine Ablehnung, die aktenkundig wird. Eine Ablehnung müssten Sie bei späteren Anträgen angeben, und sie kann die Bedingungen verschlechtern. Mit einer anonymen Voranfrage erfahren Sie dagegen vorab, welche Versicherer überhaupt infrage kommen — und stellen den förmlichen Antrag nur dort, wo die Chancen gut stehen. Lassen Sie sich die Ergebnisse schriftlich geben und vergleichen Sie die Angebote, bevor Sie sich entscheiden.
Was den Beitrag beeinflusst
Ist die Wartezeit erfüllt, heißt das noch nicht, dass Sie den Standardbeitrag zahlen. Versicherer verlangen nach einer Krebserkrankung häufig einen Risikozuschlag — einen Aufschlag auf den normalen Beitrag — oder eine zeitlich begrenzte Zusatzprämie für die ersten Jahre. Wie hoch der Zuschlag ist, hängt von der Krebsart, dem Stadium und der vergangenen Zeit ab.
Mit jedem weiteren Jahr ohne Rückfall sinkt der Zuschlag in der Regel. Nach sehr langer Remission — bei vielen Krebsarten gilt eine Zeit von fünf Jahren ohne Rückfall als wichtiger Meilenstein — bieten manche Versicherer wieder normale Bedingungen an. Auch hier gilt: Die Unterschiede zwischen den Versicherern sind groß. Holen Sie deshalb mehrere Angebote für die gleiche Summe und Laufzeit ein, bevor Sie sich entscheiden.
Was Sie beim Antrag beachten sollten
Beantworten Sie alle Gesundheitsfragen wahrheitsgemäß und vollständig. Das ist die vorvertragliche Anzeigepflicht: Sie müssen alle Umstände angeben, nach denen der Versicherer in Textform gefragt hat und die für das versicherte Risiko erheblich sind. Wer eine Krebserkrankung verschweigt, riskiert, dass der Versicherer vom Vertrag zurücktritt oder die Leistung verweigert — auch dann, wenn der Leistungsfall bereits eingetreten ist.
Halten Sie Ihre medizinischen Unterlagen bereit: Diagnose, Stadium, Behandlungsart, Daten des Behandlungsendes und die Ergebnisse der Nachsorge. Je vollständiger die Unterlagen, desto schneller kann der Versicherer entscheiden. Und noch einmal: Kündigen Sie eine bestehende Police nicht, bevor die neue Police genehmigt ist. Eine Lücke in der Absicherung wäre das größere Risiko.
Checkliste: So gehen Sie Schritt für Schritt vor
- Klären Sie, wann Ihre Behandlung geendet hat und ob Sie sich in Remission befinden.
- Prüfen Sie, ob eine bestehende Police weiterläuft — kündigen Sie sie nicht voreilig.
- Nutzen Sie die Wartezeit für eine Police ohne Gesundheitsfragen oder eine Gruppenversicherung über den Arbeitgeber.
- Lassen Sie über einen Makler eine anonyme Risikovoranfrage an mehrere Versicherer stellen.
- Stellen Sie den förmlichen Antrag erst dort, wo die Voranfrage gute Chancen zeigt.
- Beantworten Sie alle Gesundheitsfragen ehrlich und halten Sie Ihre Unterlagen bereit.
Fazit
Eine Lebensversicherung nach Krebs ist oft möglich — aber selten sofort. Während der Behandlung bleibt meist nur eine Police ohne Gesundheitsfragen oder die Gruppenversicherung über den Arbeitgeber. Nach dem Ende der Behandlung entscheidet die Wartezeit: Bei Krebsarten mit geringem Risiko kann sie kurz sein, bei den meisten Krebsarten liegt sie bei ein bis fünf Jahren, bei aggressiven oder fortgeschrittenen Krebsarten bei fünf bis zehn Jahren oder länger. Wer seine Chancen mit einer anonymen Risikovoranfrage testet, erfährt vorab, wo ein Abschluss realistisch ist — ohne eine Ablehnung zu riskieren. Und wer ehrlich antwortet und die Wartezeit abwartet, hat gute Chancen, seine Familie wieder abzusichern.
Quellen: Wall Street Journal – How Cancer Affects Life Insurance Underwriting; Patient Power – Life Insurance for Cancer Patients: What to Know About Your Options; Insurancy – Life Insurance for Cancer Patients and Survivors; Reassured – Life Insurance after Cancer; beatcancer.eu – Lebensversicherung nach Krebsbehandlung.
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


