Veröffentlicht am 12. November 2026 · Zuletzt aktualisiert am 12. November 2026
Wer raucht und eine Lebensversicherung abschließen will, bekommt sie — aber teurer. Raucher zahlen für die gleiche Absicherung in der Regel etwa 50 bis 100 Prozent mehr als Nichtraucher, in manchen Fällen fast das Doppelte. Der Grund ist einfach: Versicherer kalkulieren mit einem höheren Sterberisiko. Entscheidend ist, wie der Versicherer „Raucher“ definiert — wer seit mindestens zwölf Monaten kein Nikotin mehr aufgenommen hat, gilt bei den meisten Anbietern als Nichtraucher und zahlt den günstigeren Tarif. Und: Beim Antrag müssen Sie ehrlich antworten. Wer sein Rauchverhalten verschweigt, riskiert den Versicherungsschutz. Dieser Artikel erklärt, was eine Lebensversicherung für Raucher kostet, wer als Raucher gilt und worauf Sie beim Abschluss achten sollten.
Warum Raucher mehr für ihre Lebensversicherung zahlen
Eine Risikolebensversicherung zahlt im Todesfall eine vereinbarte Summe an die Hinterbliebenen. Der Beitrag richtet sich danach, wie hoch der Versicherer das Risiko einschätzt, dass der Leistungsfall während der Vertragslaufzeit eintritt. Rauchen erhöht nachweislich das Risiko für Herz-Kreislauf-Erkrankungen, Krebs und Atemwegserkrankungen und verkürzt die Lebenserwartung. Deshalb stufen Versicherer Raucher in eine höhere Risikoklasse ein und verlangen einen höheren Beitrag. Das ist keine Strafe, sondern Kalkulation: Die Beiträge aller Versicherten müssen die Leistungen decken, und bei Rauchern ist die Wahrscheinlichkeit einer Auszahlung statistisch höher.
Was eine Lebensversicherung für Raucher kostet
Konkrete Beiträge hängen von Alter, Gesundheit, Versicherungssumme und Laufzeit ab — pauschale Euro-Beträge wären deshalb irreführend. Was sich aber sagen lässt: Für die gleiche Absicherung zahlen Raucher in der Regel etwa 50 bis 100 Prozent mehr als Nichtraucher. Bei einem jungen, gesunden Antragsteller kann der Unterschied am unteren Ende der Spanne liegen, bei einem älteren eher am oberen — und in manchen Fällen kostet der Rauchertarif fast doppelt so viel wie der Nichtrauchertarif. Wer wissen will, was eine Risikolebensversicherung kostet, findet dort erklärt, welche Faktoren den Beitrag bestimmen.
Zur Orientierung, relativ gerechnet:
| Monatsbeitrag (Nichtraucher = 100) | Aufschlag | |
|---|---|---|
| Nichtraucher | 100 | – |
| Raucher | etwa 150 bis 200 | etwa +50 bis +100 % |
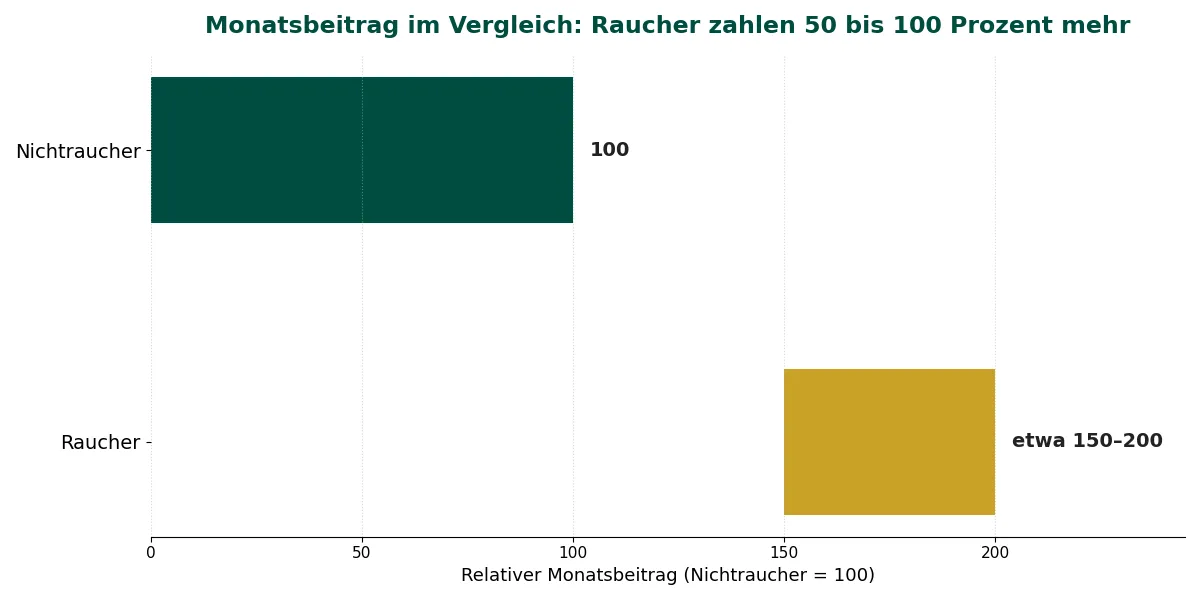
Das ist kein fester Tarif, sondern eine Größenordnung — den genauen Aufschlag legt jeder Versicherer selbst fest. Zwei Dinge bestimmen ihn vor allem: wie viel Sie rauchen und wie alt Sie sind. Für die reine Absicherung der Familie ist die Risikolebensversicherung die günstigste Wahl. Sie zahlt nur im Todesfall und baut keinen Sparanteil auf — deshalb ist sie deutlich günstiger als eine kapitalbildende Lebensversicherung. Wer den Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung kennt, versteht auch, warum sich der Raucheraufschlag bei der Risikolebensversicherung am deutlichsten auswirkt: Hier fließt der gesamte Beitrag in den Risikoschutz.
Vergleichen lohnt sich besonders für Raucher. Die Aufschläge unterscheiden sich von Anbieter zu Anbieter deutlich — bei gleichen Angaben kann der Beitrag je nach Versicherer spürbar variieren. Holen Sie deshalb mehrere Angebote für die gleiche Summe und Laufzeit ein, bevor Sie sich entscheiden.
Wer gilt als Raucher? Die 12-Monats-Regel
Für den Versicherer ist die Frage einfach: Haben Sie in den letzten zwölf Monaten aktiv Nikotin durch Rauchen oder Inhalieren aufgenommen? Wenn ja, gelten Sie als Raucher. Das gilt auch, wenn Sie nur ein paar Mal geraucht haben — die Grenze ist nicht die Menge, sondern der Zeitraum. Viele Versicherer unterscheiden drei Stufen: Raucher, Nichtraucher seit zwölf Monaten und Nichtraucher seit zehn Jahren. Wer seit mindestens zehn Jahren rauchfrei ist, wird bei manchen Anbietern in eine eigene Stufe eingestuft, die noch einmal günstiger ist als die Stufe nach zwölf Monaten.
Wichtig: Auch E-Zigaretten zählen. Wer dampft, nimmt Nikotin durch Inhalieren auf — und wird von den meisten Versicherern wie ein Raucher eingestuft. Das gilt auch für Zigarren, Pfeifen und Shishas. Bei Nikotinersatzprodukten wie Pflastern oder Kaugummis ist die Praxis uneinheitlich: Einige Versicherer zählen sie mit, andere nicht. Maßgeblich ist immer der Wortlaut der jeweiligen Versicherungsbedingungen — lesen Sie die Frage im Antrag genau, bevor Sie sie beantworten.
Ehrlich antworten: Die vorvertragliche Anzeigepflicht
Beim Antrag fragt der Versicherer nach Ihrem Rauchverhalten — und Sie müssen wahrheitsgemäß und vollständig antworten. Das ist die vorvertragliche Anzeigepflicht nach § 19 VVG. Sie gilt für alle Umstände, nach denen der Versicherer in Textform gefragt hat und die für das versicherte Risiko erheblich sind. Die Rauchereigenschaft gehört ausdrücklich dazu, weil sie die Lebenserwartung und damit das Risiko maßgeblich beeinflusst.
Wer falsch antwortet, gefährdet seinen Versicherungsschutz. Je nach Verschulden kann der Versicherer vom Vertrag zurücktreten, ihn kündigen, eine Vertragsanpassung verlangen oder die Leistung verweigern — selbst dann, wenn der Leistungsfall bereits eingetreten ist. Der Versicherer kann das Rauchverhalten auch nachträglich prüfen, zum Beispiel über ärztliche Unterlagen oder einen Nikotinnachweis. Die Versuchung, als Nichtraucher durchzugehen, um Beiträge zu sparen, ist deshalb ein schlechter Handel: Im schlimmsten Fall zahlen die Hinterbliebenen Beiträge für eine Police, die im Todesfall nicht leistet. Wenn Sie sich bei einer Frage unsicher sind, geben Sie im Zweifel lieber zu viel als zu wenig an.
Nach dem Rauchstopp: Wann der Nichtrauchertarif greift
Die gute Nachricht: Der Raucherstatus ist nicht für immer. Wer mit dem Rauchen aufhört und mindestens zwölf Monate nikotinfrei bleibt, kann bei den meisten Versicherern in den Nichtrauchertarif wechseln — entweder bei einem Neuabschluss oder, je nach Bedingungen, auch während eines laufenden Vertrags. Manche Versicherer verlangen dafür eine erneute Erklärung oder einen Nachweis. Wer seit zehn Jahren rauchfrei ist, erreicht bei einigen Anbietern die günstigste Stufe.
Umgekehrt gilt: Wer während der Vertragslaufzeit wieder mit dem Rauchen anfängt, muss das dem Versicherer melden — der Beginn des Rauchens kann als Gefahrenerhöhung gewertet werden. Planen Sie einen Rauchstopp, lohnt es sich, den Zeitpunkt zu bedenken: Wer noch raucht, aber fest entschlossen ist aufzuhören, kann zunächst einen kürzeren Vertrag abschließen und nach zwölf Monaten Rauchfreiheit neu abschließen — oder den bestehenden Vertrag auf den Nichtrauchertarif umstellen lassen, sofern die Bedingungen das vorsehen. Beachten Sie dabei: Ein Neuabschluss bedeutet auch neue Gesundheitsfragen. Und rechnen Sie nicht mit einem Automatismus — fragen Sie Ihren Versicherer, wie die Umstellung in Ihrem Tarif funktioniert.
Was Raucher beim Abschluss beachten sollten
Vergleichen Sie mehrere Angebote: Die Aufschläge für Raucher unterscheiden sich von Anbieter zu Anbieter deutlich. Wählen Sie die Summe nach Ihrem Bedarf, nicht nach dem Beitrag: Eine zu kleine Summe hilft Ihren Hinterbliebenen nicht. Beantworten Sie die Gesundheitsfragen vollständig und ehrlich — auch Fragen zu Vorerkrankungen und Medikamenten. Geben Sie auch Gelegenheitsrauchen an: Eine einzige Zigarette in den letzten zwölf Monaten macht Sie im Sinne der Bedingungen zum Raucher. Prüfen Sie, ob Ihr Vertrag eine Umstellung auf den Nichtrauchertarif nach zwölf Monaten Rauchfreiheit vorsieht. Und denken Sie an die Laufzeit: Eine zu kurze Laufzeit kann bedeuten, dass der Schutz endet, solange Ihre Familie ihn noch braucht.
Raucher oder Nichtraucher? Die Regeln auf einen Blick
| Situation | Einstufung |
|---|---|
| Letzte Zigarette vor weniger als 12 Monaten | Raucher |
| Seit mindestens 12 Monaten nikotinfrei | Nichtrauchertarif möglich |
| Seit mindestens 10 Jahren nikotinfrei | Günstigste Stufe bei manchen Anbietern |
| E-Zigarette, Zigarre, Pfeife oder Shisha | Zählt als Rauchen |
| Falsche Angabe im Antrag | Rücktritt oder Leistungsverweigerung möglich |
Checkliste: So gehen Sie Schritt für Schritt vor
- Klären Sie, ob Sie in den letzten zwölf Monaten Nikotin aufgenommen haben — auch E-Zigaretten und Gelegenheitsrauchen zählen.
- Vergleichen Sie die Beiträge mehrerer Versicherer für die gleiche Summe und Laufzeit.
- Beantworten Sie alle Gesundheits- und Raucherfragen wahrheitsgemäß und vollständig.
- Bewahren Sie eine Kopie Ihres Antrags auf.
- Wenn Sie aufhören: Notieren Sie das Datum Ihres Rauchstopps — nach zwölf Monaten können Sie den Nichtrauchertarif beantragen.
- Melden Sie es Ihrem Versicherer, wenn Sie während der Laufzeit wieder anfangen zu rauchen.
Fazit
Raucher bekommen eine Lebensversicherung — sie kostet nur mehr. Für die gleiche Absicherung zahlen Raucher in der Regel etwa 50 bis 100 Prozent mehr als Nichtraucher, in manchen Fällen fast das Doppelte. Entscheidend sind die zwölf Monate: Wer seit mindestens einem Jahr nikotinfrei ist, gilt bei den meisten Versicherern als Nichtraucher. Und wer ehrlich antwortet, schützt nicht nur seinen Beitrag, sondern vor allem die Leistung für seine Hinterbliebenen.
Quellen: LV 1871 – Wann ist man Nichtraucher in der Risikolebensversicherung?; § 19 VVG (Gesetzestext); Vitality – Life insurance for smokers.
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


