Veröffentlicht am 12. November 2026 · Zuletzt aktualisiert am 12. November 2026
Wer nach „Lebensversicherung Bürgergeld“ sucht, will meist eine einfache Antwort: Muss ich meine Police kündigen, wenn ich Bürgergeld beantrage? Die kurze Antwort lautet: In den meisten Fällen nein. Ob Ihre Lebensversicherung beim Bürgergeld überhaupt eine Rolle spielt, hängt vor allem von der Art Ihrer Police ab. Eine reine Risikolebensversicherung hat keinen Rückkaufswert und ist für das Jobcenter deshalb in der Regel kein Vermögen. Anders sieht es bei einer kapitalbildenden Lebensversicherung aus: Ihr Rückkaufswert kann als Vermögen zählen — allerdings erst nach einer Karenzzeit von zwölf Monaten und nur, soweit er die Freibeträge übersteigt. Und Verträge, die nachweislich der Altersvorsorge dienen, sind geschützt. Dieser Artikel erklärt Schritt für Schritt, was mit Ihrer Police passiert, welche Freibeträge gelten und was Sie beachten sollten.
Warum das Jobcenter überhaupt nach Ihrer Lebensversicherung fragt
Bürgergeld ist eine Grundsicherungsleistung. Es wird nur gezahlt, wenn Sie Ihren Lebensunterhalt nicht aus eigenem Einkommen oder Vermögen bestreiten können — das nennt man Hilfebedürftigkeit. Deshalb prüft das Jobcenter bei einem Antrag auch Ihr Vermögen. Maßgeblich ist § 12 SGB II. Dort steht, was als Vermögen gilt und welche Freibeträge Ihnen zustehen. Eine Lebensversicherung ist dabei nur dann interessant, wenn sie einen verwertbaren Wert hat — also einen Betrag, den Sie durch Kündigung, Verkauf oder Beleihung tatsächlich erhalten würden. Genau hier liegt der Unterschied zwischen den beiden großen Vertragsarten.
Risikolebensversicherung und Bürgergeld: In der Regel passiert nichts
Eine reine Risikolebensversicherung zahlt nur im Todesfall. Sie baut keinen Sparanteil auf und hat deshalb keinen oder keinen nennenswerten Rückkaufswert. Für das Jobcenter gibt es dann schlicht nichts zu verwerten: Ohne Rückkaufswert ist die Police kein Vermögen, das Sie zur Sicherung Ihres Lebensunterhalts einsetzen könnten. Sie müssen Ihre Risikolebensversicherung deshalb in der Regel nicht kündigen. Im Antrag geben Sie die Police an — das Jobcenter fragt nach allen Versicherungen —, aber ein verwertbarer Wert steht dahinter nicht. Wer wissen will, worin sich die beiden Vertragsarten genau unterscheiden, findet den Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung ausführlich erklärt. Beachten Sie nur: Die Beiträge laufen weiter und müssen aus Ihrem laufenden Geld gezahlt werden.
Kapitallebensversicherung und Bürgergeld: Der Rückkaufswert zählt
Bei einer kapitalbildenden Lebensversicherung sieht es anders aus. Hier sparen Sie über die Beiträge ein Guthaben an, und dieses Guthaben hat einen Rückkaufswert: den Betrag, den der Versicherer Ihnen auszahlen würde, wenn Sie den Vertrag heute kündigen. Genau dieser Rückkaufswert ist das, was das Jobcenter als Vermögen betrachtet — sofern er verwertbar ist und nicht als Altersvorsorge geschützt ist. Ein Beispiel: Ein alleinstehender Antragsteller hat eine Kapitallebensversicherung mit einem Rückkaufswert von 30.000 Euro. Während der Karenzzeit ist Vermögen erst ab 40.000 Euro erheblich — 30.000 Euro liegen darunter, die Police bleibt also zunächst unangetastet. Nach der Karenzzeit gilt dagegen ein Freibetrag von 15.000 Euro je Person. Dann liegen 15.000 Euro über dem Freibetrag, und das Jobcenter kann verlangen, dass dieser Teil verwertet wird, bevor Leistungen gezahlt werden. Wie hoch Ihr Rückkaufswert aktuell ist, steht in der jährlichen Standmitteilung Ihres Versicherers — oder Sie fragen ihn direkt an. Außerdem muss eine Verwertung wirtschaftlich sinnvoll sein: Liegt der Rückkaufswert deutlich unter den Beiträgen, die Sie über die Jahre eingezahlt haben, kann die Verwertung als offensichtlich unwirtschaftlich gelten — dann darf das Jobcenter sie in der Regel nicht verlangen. Das ist vor allem in den ersten Vertragsjahren relevant, wenn der Rückkaufswert noch niedrig ist.
Die Karenzzeit: Zwölf Monate Schonfrist für Ihr Vermögen
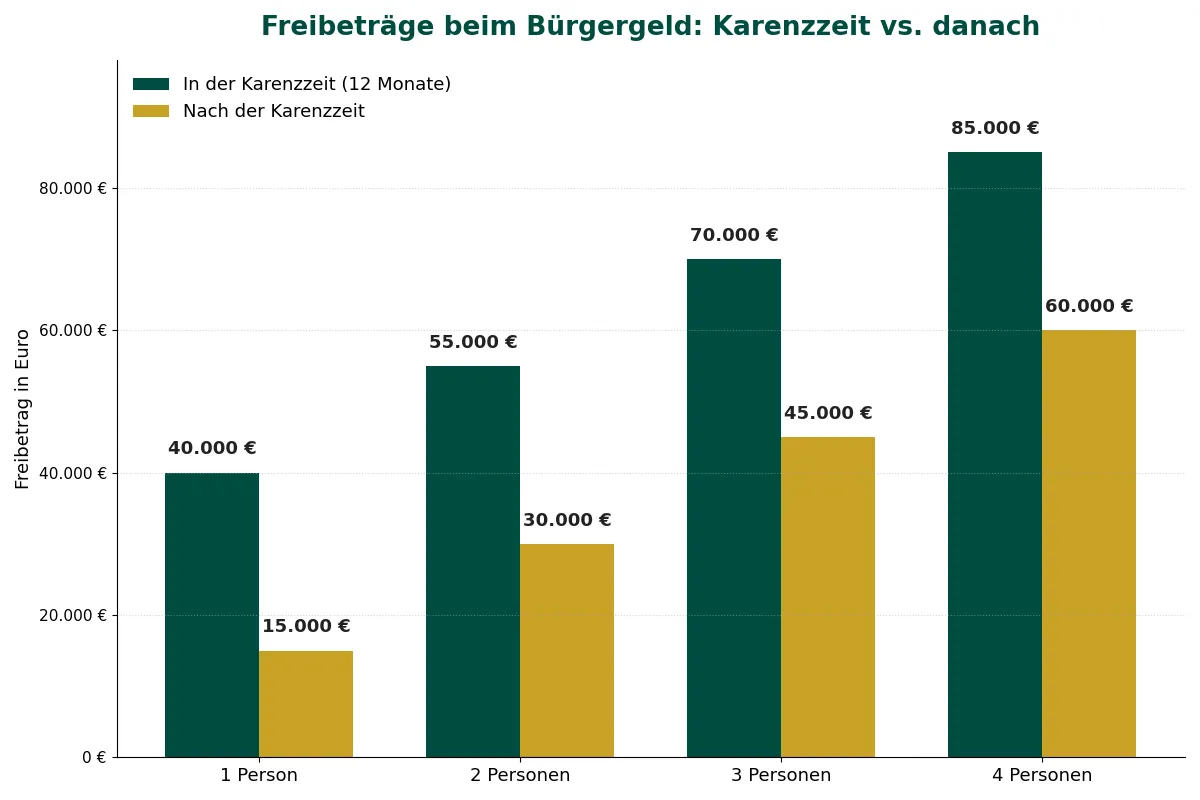
Wer zum ersten Mal Bürgergeld bezieht, bekommt eine Karenzzeit von zwölf Monaten. Sie beginnt am ersten Tag des Monats, für den Sie erstmals Leistungen erhalten. In dieser Zeit wird Ihr Vermögen nur berücksichtigt, wenn es erheblich ist. Erheblich ist es, wenn es 40.000 Euro für die erste Person in der Bedarfsgemeinschaft und 15.000 Euro für jede weitere Person übersteigt. Eine vierköpfige Familie hat also in der Karenzzeit einen geschützten Betrag von 85.000 Euro — 40.000 Euro plus dreimal 15.000 Euro. Erst nach Ablauf der Karenzzeit gilt der normale Freibetrag von 15.000 Euro je Person. Eine neue Karenzzeit beginnt übrigens erst, wenn Sie zuvor mindestens drei Jahre lang keine Leistungen nach dem SGB II bezogen haben. Beachten Sie außerdem: Das Jobcenter betrachtet immer Ihr Gesamtvermögen, nicht nur die Police allein. Guthaben auf Konten, Sparbücher und andere verwertbare Werte zählen zusammen mit dem Rückkaufswert — die Freibeträge gelten für die Summe.
| Personen in der Bedarfsgemeinschaft | Freibetrag in der Karenzzeit (12 Monate) | Freibetrag nach der Karenzzeit |
|---|---|---|
| 1 Person | 40.000 € | 15.000 € |
| 2 Personen | 55.000 € | 30.000 € |
| 3 Personen | 70.000 € | 45.000 € |
| 4 Personen | 85.000 € | 60.000 € |
Wann Ihre Police als Altersvorsorge geschützt ist
Nicht jede Lebensversicherung muss beim Bürgergeld verwertet werden. Nach § 12 Abs. 1 Satz 2 Nr. 3 SGB II werden Versicherungsverträge, die nachweislich der Altersvorsorge dienen, nicht als Vermögen berücksichtigt. Nach der Gesetzesbegründung gilt dieser Schutz in unbegrenzter Höhe und unabhängig davon, ob ein Verwertungsausschluss vereinbart wurde. Eindeutig geschützt sind Riester-Verträge, Rürup- beziehungsweise Basisrenten und die betriebliche Altersversorgung. Bei einer klassischen Kapitallebensversicherung kommt es darauf an, ob Sie nachweisen können, dass der Vertrag der Altersvorsorge dient — etwa durch die Vertragsgestaltung und eine entsprechende Erklärung gegenüber dem Versicherer. Früher gab es dafür den sogenannten Verwertungsausschluss nach § 168 VVG: Man konnte mit dem Versicherer vereinbaren, dass die Police vor dem Eintritt in den Ruhestand — in der Regel vor dem 60. Lebensjahr — nicht verwertet werden darf. Diese Regelung gibt es für Kapitallebensversicherungen nicht mehr; sie gilt heute nur noch für Rentenversicherungen mit monatlicher Auszahlung. In der Praxis ist die Lage nicht immer eindeutig: Die Bundesagentur für Arbeit vertritt in ihren Fachlichen Weisungen eine engere Sicht und will den Schutz nur für zertifizierte Altersvorsorgeverträge gelten lassen. Ein Sozialgericht hat in einem solchen Fall zugunsten des Leistungsberechtigten entschieden und eine der Altersvorsorge dienende Kapitallebensversicherung nicht als Vermögen gewertet. Halten Sie deshalb die Zweckbestimmung Ihres Vertrags schriftlich fest und sprechen Sie im Zweifel mit einer Beratungsstelle, bevor Sie etwas kündigen.
Was Sie auf keinen Fall tun sollten
Der größte Fehler wäre, in Panik zu kündigen. Eine Kündigung kostet in der Regel viel Geld: Der Rückkaufswert liegt vor allem in den ersten Jahren deutlich unter den Beiträgen, die Sie eingezahlt haben, und der Versicherungsschutz ist danach weg.
Bevor Sie überlegen, Ihre Lebensversicherung zu kündigen oder beitragsfrei zu stellen, prüfen Sie zuerst, ob Ihre Police überhaupt als Vermögen zählt — oft ist das gar nicht der Fall. Ebenso falsch wäre es, die Police kurz vor dem Antrag zu verschenken oder auf Angehörige zu übertragen, um sie dem Jobcenter zu entziehen. Solche Übertragungen kann das Jobcenter als Vermögensverschwendung werten, und das kann den Leistungsanspruch gefährden. Und: Geben Sie Ihre Versicherungen im Antrag ehrlich an. Wer Vermögen verschweigt, verstößt gegen seine Mitwirkungspflicht und riskiert, dass Leistungen zurückgefordert werden.
Arbeitslosengeld I: Hier spielt Ihre Police keine Rolle
Ganz anders ist die Lage beim Arbeitslosengeld I. Das Arbeitslosengeld I ist eine Versicherungsleistung aus der Arbeitslosenversicherung — keine Grundsicherungsleistung. Ihr Vermögen spielt dabei grundsätzlich keine Rolle, und auch der Rückkaufswert einer kapitalbildenden Lebensversicherung wird für den Anspruch auf Arbeitslosengeld I grundsätzlich nicht angerechnet. Wichtig wird das erst, wenn das Arbeitslosengeld I ausläuft und Sie danach Bürgergeld beantragen: Dann gelten die Regeln aus diesem Artikel.
Checkliste: So gehen Sie Schritt für Schritt vor
- Klären Sie, welche Art von Police Sie haben: reine Risikolebensversicherung oder kapitalbildende Lebensversicherung.
- Fragen Sie bei Ihrer kapitalbildenden Police den aktuellen Rückkaufswert an.
- Rechnen Sie Ihre Freibeträge aus: In der Karenzzeit 40.000 Euro für die erste Person plus 15.000 Euro je weitere Person, danach 15.000 Euro je Person.
- Prüfen Sie, ob Ihr Vertrag nachweislich der Altersvorsorge dient — und halten Sie das schriftlich fest.
- Kündigen Sie nichts voreilig und übertragen Sie die Police nicht kurz vor dem Antrag.
- Lassen Sie sich im Zweifel bei einer Beratungsstelle oder einem Sozialverband beraten.
Fazit
Eine Lebensversicherung und Bürgergeld schließen sich nicht aus. Eine reine Risikolebensversicherung ist für das Jobcenter in der Regel kein Vermögen. Bei einer kapitalbildenden Lebensversicherung kommt es auf den Rückkaufswert, die Karenzzeit und die Freibeträge an — und darauf, ob der Vertrag der Altersvorsorge dient. Wer seine Police kennt und die Regeln versteht, muss sie in den meisten Fällen nicht aufgeben.
Quellen: § 12 SGB II (Gesetzestext); Fachliche Weisungen der Bundesagentur für Arbeit zu § 12 SGB II.
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


