
Veröffentlicht am 17. November 2026 · Zuletzt aktualisiert am 17. November 2026
Alleinerziehende tragen alles allein: das Einkommen, den Haushalt, die Betreuung der Kinder. Fällt dieses eine Einkommen weg, gibt es keinen zweiten Verdienst, der die Lücke auffängt. Genau deshalb ist die Lebensversicherung für Alleinerziehende kein Zusatz, sondern der wichtigste Baustein der Absicherung: Sie sorgt dafür, dass die Kinder im schlimmsten Fall finanziell versorgt bleiben — mit einer Summe, die der alleinerziehende Elternteil selbst festlegt.
Wichtig ist die Abgrenzung gleich zu Beginn: Dieser Artikel handelt von der Todesfallabsicherung — was die Kinder bekommen, wenn der alleinerziehende Elternteil stirbt. Er handelt nicht vom Sparen fürs Alter und nicht von der Absicherung bei Krankheit oder Berufsunfähigkeit. Für Alleinerziehende ist die reine Risikolebensversicherung der richtige Baustein, weil sie für wenig Beitrag eine hohe Summe zahlt.
Warum Alleinerziehende die Absicherung am nötigsten haben
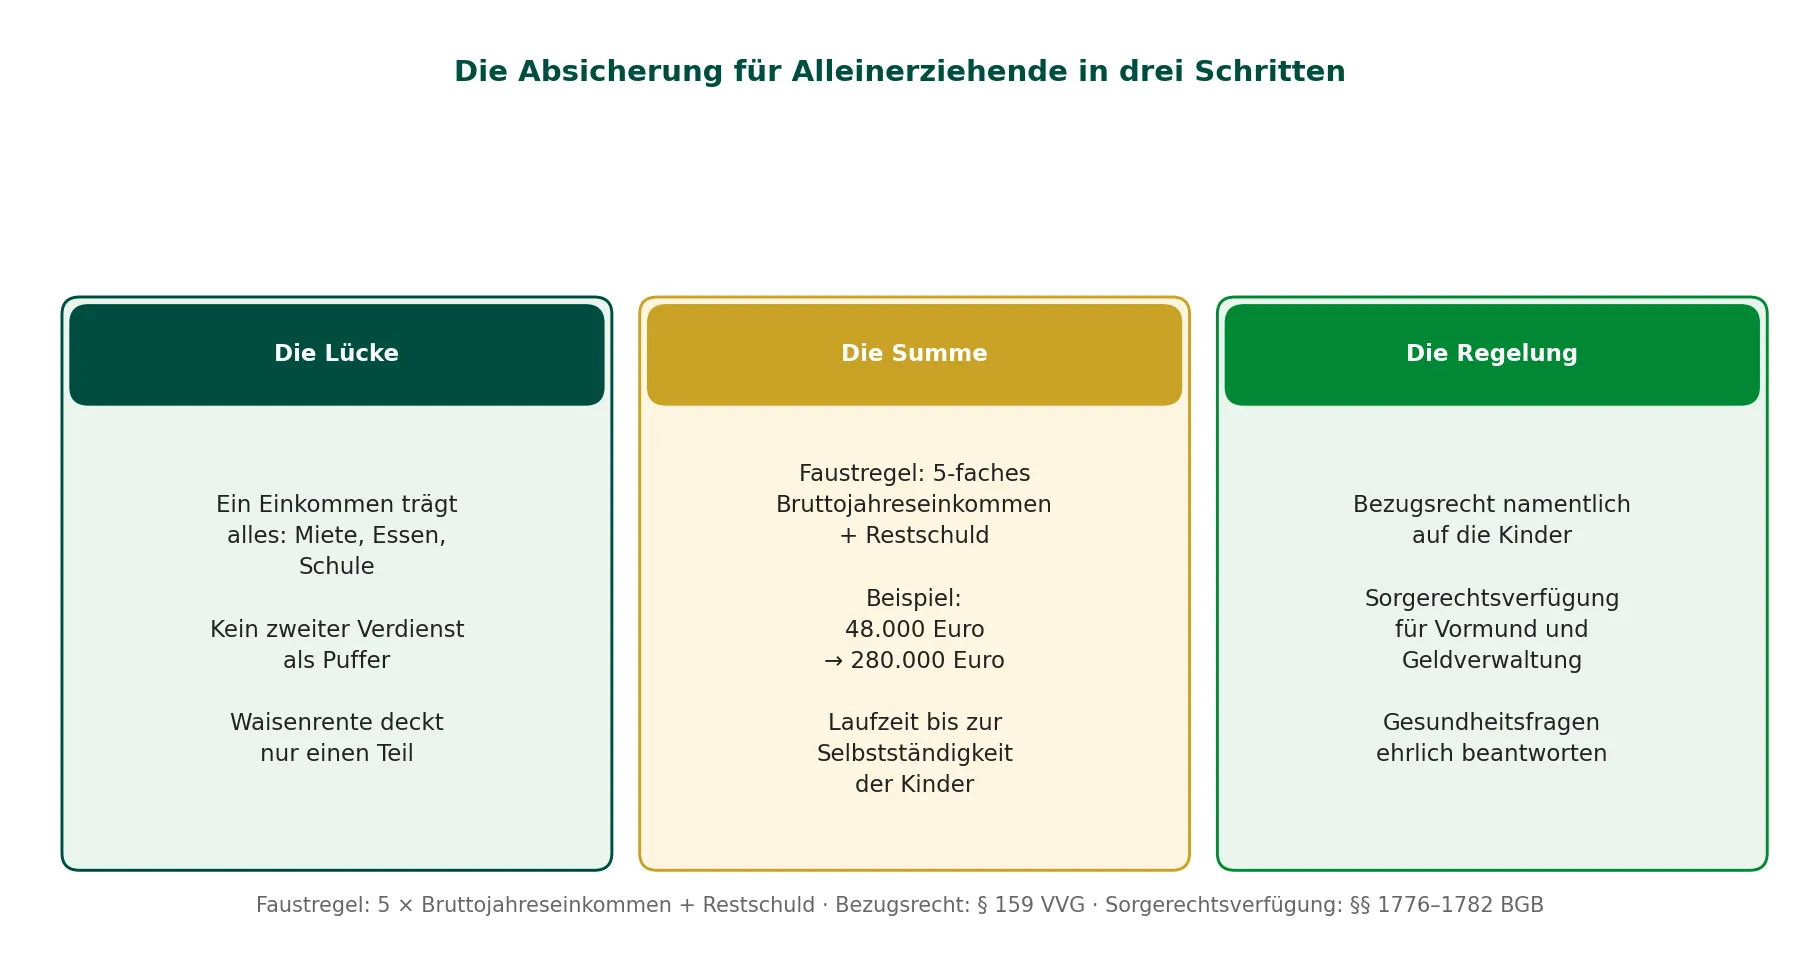
In einer Familie mit zwei Einkommen kann der überlebende Partner im Todesfall zumindest einen Teil des Einkommens weiterbringen. Bei Alleinerziehenden gibt es diesen Puffer nicht: Das eine Gehalt zahlt Miete, Essen, Kleidung, Schule und Hobbys — und wenn es wegfällt, stehen die Kinder ohne jede finanzielle Grundlage da.
Die gesetzliche Hinterbliebenenversorgung — etwa die Waisenrente für die Kinder — deckt nur einen Teil der laufenden Kosten. Sie ist ein Grundschutz, keine Vollversorgung. Und der Unterhalt des anderen Elternteils, falls er noch lebt, ist keine verlässliche Absicherung: Er hängt davon ab, ob der andere Elternteil leistungsfähig ist und zahlt. Wer seine Kinder wirklich absichern will, darf sich auf beides nicht verlassen — er braucht eine eigene Todesfallabsicherung mit einer Summe, die er selbst bestimmt. Mehr dazu, wie die Summe berechnet wird, steht weiter unten.
Welche Police passt: Risiko, Kapital oder verbundene Police?
Nicht jede Lebensversicherung passt zu einem alleinerziehenden Elternteil. Die drei Formen unterscheiden sich in Zweck, Kosten und Leistung — und nur eine davon ist für die Todesfallabsicherung der Kinder die richtige.
| Baustein | Wofür er da ist | Was er leistet | Für Alleinerziehende mit Kindern |
|---|---|---|---|
| Risikolebensversicherung (RLV) | Todesfallabsicherung der Kinder | Die vereinbarte Summe an die Hinterbliebenen, sonst nichts | Der richtige Baustein — günstig, hohe Summe, kein Sparanteil |
| Kapitallebensversicherung (KLV) | Todesfall + Sparen fürs Alter | Todesfallleistung plus Ablaufleistung bei Erleben | Teuer und unflexibel; der Sparanteil frisst den Beitrag, der für die Summe gebraucht wird |
| Verbundene RLV (gemeinsam mit dem anderen Elternteil) | Zwei Leben in einem Vertrag | Die Summe wird nur einmal ausgezahlt, beim ersten Todesfall — danach endet der Vertrag | Nicht empfehlenswert für Alleinerziehende — zwei eigene Policen sind sicherer |
Die Risikolebensversicherung ist der günstigste Weg zu einer hohen Summe, weil sie keinen Sparanteil hat: Die Beiträge zahlen nur den Todesfallschutz. Eine Kapitallebensversicherung kostet ein Vielfaches, weil ein Teil jedes Beitrags angespart wird — und das Geld fehlt dann für die Absicherung der Kinder. Mehr dazu in unserem Artikel zum Risikolebensversicherung Vergleich.
Die verbundene Risikolebensversicherung sieht auf den ersten Blick günstig aus: Zwei Personen sind in einem Vertrag versichert, der Beitrag ist niedriger als bei zwei getrennten Verträgen. Doch die Summe wird nur einmal ausgezahlt — beim Tod der Person, die zuerst stirbt — und danach endet der Vertrag. Der Überlebende hat dann keinen Schutz mehr und müsste einen neuen Vertrag abschließen, mit neuer Gesundheitsprüfung und höherem Beitrag wegen des Alters. Für Alleinerziehende ist das die falsche Konstruktion: Zwei eigene Policen kosten mehr, zahlen aber im Ernstfall zweimal — einmal je Elternteil — und die eigene Police läuft nach dem Tod des anderen Elternteils unverändert weiter.
Wie hoch sollte die Versicherungssumme sein?
Faustregel: etwa das Fünffache des Bruttojahreseinkommens — eine Orientierung unter anderem von Stiftung Warentest, keine Vorschrift. Die Regel gilt für Familien mit Kindern und ausdrücklich auch für Alleinerziehende. Laufende Kredite kommen noch dazu: Die Summe muss die Restschuld abdecken, damit die Kinder nicht mit Schulden zurückbleiben.
| Lebenslage | Empfohlene Summe | Rechenbeispiel |
|---|---|---|
| Alleinerziehend, 48.000 Euro brutto im Jahr | 5 × 48.000 Euro = 240.000 Euro | Ohne Kredit: 240.000 Euro |
| Alleinerziehend, 48.000 Euro brutto + 40.000 Euro Restschuld | 240.000 Euro + 40.000 Euro | 280.000 Euro |
| Alleinerziehend, 60.000 Euro brutto im Jahr | 5 × 60.000 Euro = 300.000 Euro | Ohne Kredit: 300.000 Euro, zuzüglich offener Kredite |
Ein Beispiel: Eine alleinerziehende Person mit 48.000 Euro Bruttojahreseinkommen und 40.000 Euro Restschuld aus einem Kredit kommt nach der Faustregel auf 280.000 Euro. Die Laufzeit sollte so gewählt werden, dass sie bis zur finanziellen Selbstständigkeit der Kinder reicht — bis zum Ende der Ausbildung oder des Studiums, in der Praxis oft bis zum 25. Lebensjahr der Kinder.
Und die Kosten? Für junge, gesunde Alleinerziehende ist die Absicherung oft günstiger als gedacht: Eine Beispielrechnung zeigt für eine 30-jährige Person eine Summe von 240.000 Euro über 20 Jahre Laufzeit für rund 6,54 Euro im Monat im Basistarif. Der genaue Beitrag hängt von Alter, Gesundheit, Beruf und Laufzeit ab — ein fester Preis lässt sich ohne diese Angaben nicht nennen. Der Beitragsunterschied zwischen 200.000 und 300.000 Euro ist für einen gesunden Dreißigjährigen oft nur wenige Euro im Monat. Lieber etwas höher ansetzen als zu knapp.
Bezugsrecht: Wer bekommt die Summe — und wer verwaltet sie?
Die Summe allein reicht nicht: Sie muss auch bei den richtigen Personen ankommen. Das Bezugsrecht bestimmt, wer die Summe bekommt (§ 159 VVG). Regelfall ist das widerrufliche Bezugsrecht, das der Versicherungsnehmer jederzeit ändern kann. Benennen Sie die Kinder namentlich, statt nur „meine Erben“ zu schreiben — sonst fällt die Summe in den Nachlass.
Doch hier liegt die Besonderheit für Alleinerziehende: Minderjährige Kinder bekommen die Summe nicht direkt ausgezahlt. Sie sind noch nicht geschäftsfähig, also wird das Geld für sie verwaltet — vom Vormund oder von einer Vertrauensperson als Treuhänder — bis sie volljährig sind. Deshalb reicht es nicht, die Kinder als Begünstigte einzutragen. Sie müssen auch regeln, wer das Geld bis zur Volljährigkeit verwaltet und wer sich um die Kinder kümmert. Genau dafür gibt es die Sorgerechtsverfügung, um die es im nächsten Abschnitt geht.
Prüfen Sie das Bezugsrecht nach jeder Lebensveränderung — Trennung, Scheidung, Geburt eines weiteren Kindes, neuer Partner — und halten Sie es aktuell. Ein veraltetes Bezugsrecht kann dazu führen, dass die Summe an eine Person geht, die sie längst nicht mehr bekommen soll — etwa an den Ex-Partner, wenn er noch als Begünstigter eingetragen ist.
Die Sorgerechtsverfügung: Wer kümmert sich um die Kinder?
Die Sorgerechtsverfügung ist für Alleinerziehende fast so wichtig wie die Police selbst. Mit ihr benennen Eltern eine Person als Wunsch-Vormund für ihre minderjährigen Kinder — für den Fall, dass sie selbst sterben oder sich nicht mehr um die Kinder kümmern können (§§ 1776–1782 BGB).
Ohne eine solche Verfügung entscheidet das Familiengericht, wer Vormund wird (§ 1773 BGB). Das Sorgerecht geht nicht automatisch auf Großeltern, Onkel, Tanten oder Taufpaten über — das ist ein weit verbreiteter Irrtum. Das Gericht kann auch das Jugendamt als Amtsvormund bestellen (§ 1791b BGB); dessen Mitarbeiter betreuen nach dem Gesetz bis zu 50 Kinder gleichzeitig. Mit einer Sorgerechtsverfügung bestimmen Sie selbst, wer sich um Ihre Kinder kümmern soll — eine vertraute Person, die die Kinder kennt. Das Gericht muss Ihren Wunsch bei der Auswahl des Vormunds berücksichtigen (§ 1782 BGB), und Kinder ab 14 Jahren haben ein Mitspracherecht, wen das Gericht als Vormund bestimmt.
Für Alleinerziehende gibt es eine wichtige Besonderheit: Stirbt der Elternteil mit dem alleinigen Sorgerecht, überträgt das Familiengericht die elterliche Sorge in der Regel dem anderen Elternteil — sofern das dem Wohl des Kindes nicht widerspricht (§ 1680 Abs. 2 BGB). Mit einer Sorgerechtsverfügung können Sie dieser Übertragung im Vorfeld widersprechen und eine andere Person als Vormund vorschlagen. Das Gericht prüft dann, was dem Kindeswohl entspricht, und bestellt nach Prüfung der Eignung die benannte Person.
Die Verfügung muss handschriftlich verfasst und mit Vor- und Zunamen unterschrieben werden — sie ist eine letztwillige Verfügung. Bewahren Sie sie an einem zugänglichen Ort auf und sagen Sie der benannten Person, dass es sie gibt. Benennen Sie idealerweise auch eine Ersatzperson, falls die erste Wahl ausfällt. Und teilen Sie die Vormundschaft, wenn es passt: Eine Person kümmert sich um die Erziehung, eine andere um das Vermögen und die Finanzen — das lässt sich in der Verfügung so festlegen.
Gesundheitsfragen und die häufigsten Fehler
Drei Punkte entscheiden darüber, ob die Police im Ernstfall hilft.
1. Die Gesundheitsfragen ehrlich beantworten. Wie bei jeder Lebensversicherung gelten Gesundheitsfragen und vorvertragliche Anzeigepflicht (§ 19 VVG): Wer eine Frage falsch oder unvollständig beantwortet, riskiert, dass der Versicherer im Todesfall die Leistung verweigert oder zurücktritt. Antworten Sie vollständig, und lassen Sie niemanden sonst die Fragen für Sie ausfüllen. Bewahren Sie eine Kopie des Antrags auf.
2. Die Police nicht mit dem Sparen verwechseln. Der häufigste Fehler ist, eine Kapitallebensversicherung abzuschließen, weil sie „auch noch spart“. Für Alleinerziehende ist das die falsche Priorität: Der Beitrag, der in den Sparanteil fließt, fehlt bei der Todesfallsumme — und genau diese Summe brauchen die Kinder. Sparen Sie getrennt, wenn Geld übrig ist; versichern Sie zuerst das Risiko.
3. Bezugsrecht und Sorgerechtsverfügung nicht vergessen. Die Police ohne Bezugsrecht und ohne Sorgerechtsverfügung ist nur die halbe Absicherung: Die Summe kommt dann womöglich bei der falschen Person an oder wird vom Gericht verwaltet, statt von der Person, der Sie vertrauen. Beides gehört zum Abschluss dazu — nicht erst später, wenn Zeit ist.
Checkliste: So gehen Sie Schritt für Schritt vor
- Rechnen Sie die Summe aus: 5-faches Bruttojahreseinkommen plus offene Kredite — und wählen Sie die Laufzeit bis zur finanziellen Selbstständigkeit Ihrer Kinder.
- Schließen Sie eine Risikolebensversicherung über diese Summe ab — keine Kapitallebensversicherung, keine verbundene Police mit dem anderen Elternteil.
- Setzen Sie das Bezugsrecht namentlich auf Ihre Kinder, und regeln Sie, wer das Geld bis zu ihrer Volljährigkeit verwaltet.
- Schreiben Sie eine Sorgerechtsverfügung: Benennen Sie einen Wunsch-Vormund (plus Ersatzperson), handschriftlich und unterschrieben, an einem zugänglichen Ort aufbewahrt.
- Beantworten Sie die Gesundheitsfragen vollständig und ehrlich — Kopie des Antrags aufbewahren — und prüfen Sie Bezugsrecht und Verfügung nach jeder Lebensveränderung neu.
Fazit
Alleinerziehende tragen das Einkommen allein — und genau deshalb brauchen sie die Absicherung am dringendsten. Eine Risikolebensversicherung über das Fünffache des Bruttojahreseinkommens plus offene Kredite kostet für junge, gesunde Eltern oft nur wenige Euro im Monat und sorgt dafür, dass die Kinder im Todesfall finanziell versorgt bleiben. Doch die Summe allein reicht nicht: Erst das Bezugsrecht auf die Kinder und die Sorgerechtsverfügung sorgen dafür, dass das Geld bei den richtigen Personen ankommt und von jemandem verwaltet wird, dem Sie vertrauen. Schließen Sie beides zusammen ab — solange die Kinder noch klein sind, nicht erst dann, wenn es zu spät ist. Mehr dazu in unserem Artikel über die Lebensversicherung für Familien.
Quellen: Faustregel 5-faches Bruttojahreseinkommen (Stiftung Warentest, zitiert von CosmosDirekt, Hannoversche, November); §§ 1773, 1776–1782, 1791b BGB; § 1680 Abs. 2 BGB; § 55 Abs. 2 SGB VIII; §§ 19, 159 VVG (gesetze-im-internet.de); Finanztip, Sorgerechtsverfügung; Clark und Württembergische, verbundene Risikolebensversicherung.

