Veröffentlicht am 17. November 2026 · Zuletzt aktualisiert am 17. November 2026
Beamte gelten als gut versorgt — und im Vergleich zu Angestellten stimmt das auch. Wer als Beamter auf Lebenszeit in den Ruhestand geht, bekommt ein Ruhegehalt, das sich nach den Dienstjahren richtet. Doch die Versorgung hat Lücken: In den ersten Dienstjahren gibt es noch gar keinen Anspruch, und im Todesfall bekommt die Familie nur einen Teil dessen, was der Beamte selbst erhalten hätte. Genau diese Lücke schließt eine Risikolebensversicherung — als Ergänzung für die Familie, nicht als Ersatz für die Versorgung.
Wichtig ist die Abgrenzung gleich zu Beginn: Dieser Artikel handelt von der Todesfallabsicherung — was die Familie bekommt, wenn der Beamte stirbt. Er handelt nicht vom Einkommensschutz bei Dienstunfähigkeit — dafür gibt es die Dienstunfähigkeitsversicherung.
Was die Versorgung leistet — und was nicht
Das Ruhegehalt ist keine Rente aus der gesetzlichen Rentenversicherung: Beamte zahlen dort nicht ein. Ihre Versorgung regelt das Beamtenversorgungsgesetz (BeamtVG) für Bundesbeamte, für Landesbeamte die jeweiligen Landesgesetze. Die Höhe hängt von den ruhegehaltfähigen Dienstbezügen und der Dienstzeit ab.
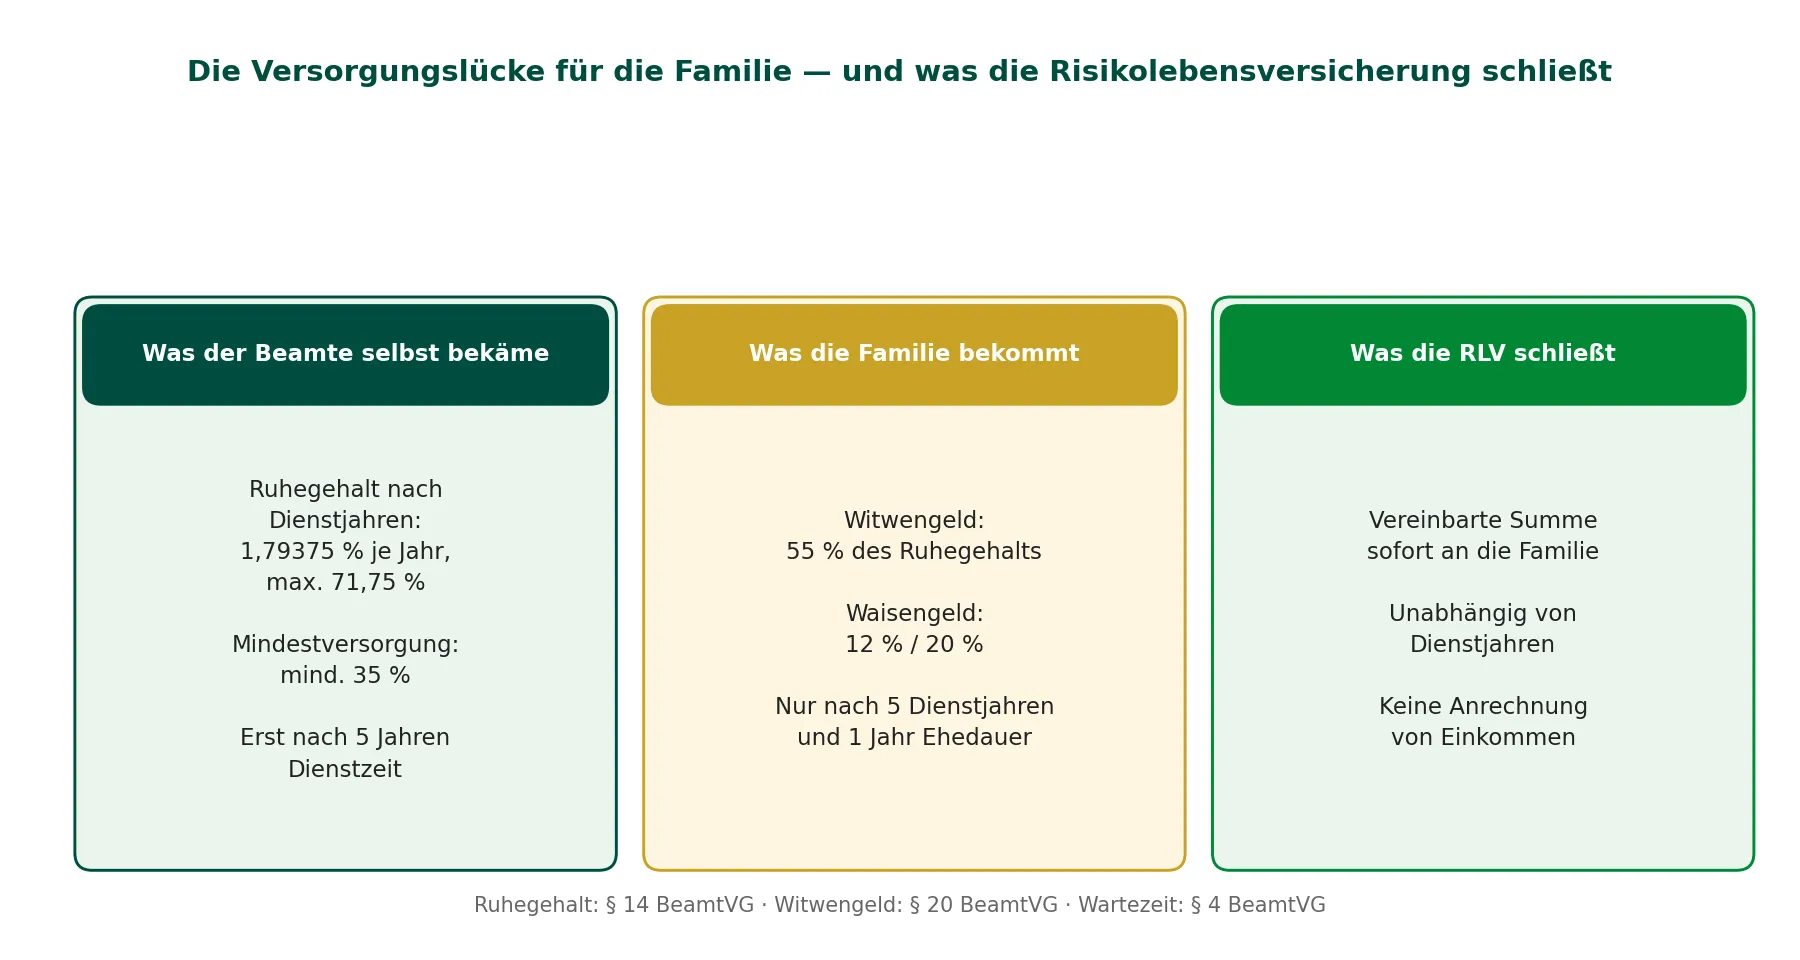
Die Formel: Für jedes volle Dienstjahr gibt es 1,79375 Prozent der ruhegehaltfähigen Dienstbezüge, höchstens 71,75 Prozent nach rund 40 Dienstjahren (§ 14 BeamtVG). Die Mindestversorgung als Untergrenze beträgt mindestens 35 Prozent der eigenen Bezüge (amtsabhängig) oder 65 Prozent der Endstufe der Besoldungsgruppe A 4 plus einen festen Betrag (amtsunabhängig).
| Dienstjahre | Ruhegehaltssatz (1,79375 % je Jahr) | Was das praktisch bedeutet |
|---|---|---|
| Unter 5 Jahren | 0 % — kein Anspruch (außer bei Dienstunfall) | Nur Nachversicherung in der gesetzlichen Rentenversicherung |
| 5 Jahre | 8,97 % — Mindestversorgung greift (mind. 35 %) | Rund 35 % der Bezüge als Untergrenze |
| 10 Jahre | 17,94 % — Mindestversorgung greift (mind. 35 %) | Weiterhin nur die Mindestversorgung von 35 % |
| 20 Jahre | 35,88 % | Erstmals knapp über der Mindestversorgung |
| 30 Jahre | 53,81 % | Gut die Hälfte der letzten Bezüge |
| 40 Jahre | 71,75 % (Höchstsatz) | Erst nach rund 40 Dienstjahren erreicht |
In den ersten zehn Dienstjahren bestimmt die Mindestversorgung das Ruhegehalt, nicht die Formel — und selbst nach 20 Jahren liegt es nur bei gut einem Drittel der letzten Bezüge.
Die Lücke in den ersten Jahren: Probe, Widerruf und die Fünf-Jahres-Regel
Der Anspruch auf ein Ruhegehalt entsteht erst nach mindestens fünf Jahren ruhegehaltfähiger Dienstzeit (§ 4 BeamtVG) — das gilt für Bundesbeamte; die Länder regeln es in ihren Versorgungsgesetzen ähnlich. Ausnahme: der Dienstunfall.
Für Beamte auf Probe und auf Widerruf — auch für Anwärter — heißt das: Bei einer krankheitsbedingten Entlassung in den ersten Jahren gibt es kein Ruhegehalt, sondern nur die Nachversicherung in der gesetzlichen Rentenversicherung. Keine Beamtenversorgung — und keine Absicherung für die Familie im Todesfall.
Gerade in dieser Phase ist eine Risikolebensversicherung am wertvollsten — und am günstigsten: Ein junger, gesunder Beamter auf Probe bekommt eine hohe Summe für einen kleinen Beitrag. Stirbt er, bekommt die Familie die Summe sofort — unabhängig von den fünf Jahren.
Was die Familie bekommt, wenn der Beamte stirbt
Stirbt ein Beamter, bekommt die Familie nur einen Teil dessen, was er selbst erhalten hätte: Der überlebende Ehepartner erhält Witwengeld von 55 Prozent des Ruhegehalts (§ 20 BeamtVG) — vorausgesetzt, die Ehe dauerte mindestens ein Jahr und der Beamte hatte mindestens fünf Dienstjahre. Kinder erhalten Waisengeld: 12 Prozent für Halbwaisen, 20 Prozent für Vollwaisen, bis zum 18. Lebensjahr und in Ausbildung oder Studium bis zum 27. Lebensjahr.
Ein Beispiel: Ein Beamter mit 20 Dienstjahren und 4.000 Euro ruhegehaltfähigen Bezügen hätte ein Ruhegehalt von rund 1.435 Euro (35,88 Prozent). Stirbt er, bekommt der Ehepartner davon 55 Prozent — rund 790 Euro im Monat, dazu Waisengeld für die Kinder. Eine Familie, die von 4.000 Euro Besoldung gelebt hat, muss plötzlich mit einem Bruchteil auskommen — während Miete, Kredite und laufende Kosten weiterlaufen.
Das Witwengeld endet bei einer erneuten Heirat (dann gibt es eine einmalige Abfindung), und eigenes Einkommen wird angerechnet — mindestens 20 Prozent des Witwengeldes bleiben erhalten. Die Hinterbliebenenversorgung ist ein Grundschutz, keine Vollversorgung: Wer seine Familie wirklich absichern will, braucht eine eigene Todesfallabsicherung mit einer Summe, die er selbst bestimmt.
Dienstunfähigkeit ist ein anderes Risiko — und ein häufiges
Nach Zahlen des Statistischen Bundesamts gingen 2022 rund 17 Prozent der etwa 59.000 neuen Pensionäre wegen Dienstunfähigkeit in den Ruhestand — ungefähr 10.300 Menschen, im Schnitt mit 56 Jahren und 9 Monaten. Dienstunfähig ist, wer aus gesundheitlichen Gründen dauerhaft nicht mehr die Aufgaben des übertragenen Amtes erfüllen kann (§ 44 BBG); die Entscheidung trifft der Dienstherr.
Wer früh dienstunfähig wird, hat erst wenige Dienstjahre — und bekommt wenig Ruhegehalt: Ein Beamter, der mit 40 Jahren nach 12 Dienstjahren dienstunfähig wird, kommt allein aus seinen Dienstjahren auf 21,53 Prozent; Zurechnungszeit und Mindestversorgung heben den Betrag an, doch in der Praxis liegt das Ruhegehalt bei Dienstunfähigkeit oft nur bei etwa 45 bis 55 Prozent der letzten Bezüge, nach Abzug des Versorgungsabschlags von bis zu 10,8 Prozent auch darunter. Das ist ein Einkommensrisiko für die Dienstunfähigkeitsversicherung — nicht für die Risikolebensversicherung. Und umgekehrt schützt eine Dienstunfähigkeitsversicherung die Familie nicht, wenn der Beamte stirbt.
Welche Police passt: Risiko, Kapital oder Dienstunfähigkeit?
Nicht jede Lebensversicherung passt zu einem Beamten. Die drei Bausteine unterscheiden sich in Zweck, Kosten und Leistung — und nur einer davon ist für die Todesfallabsicherung der Familie der richtige.
| Baustein | Wofür er da ist | Was er leistet | Für Beamte mit Familie |
|---|---|---|---|
| Risikolebensversicherung (RLV) | Todesfallabsicherung der Familie | Die vereinbarte Summe an die Hinterbliebenen, sonst nichts | Der richtige Baustein — günstig, hohe Summe, kein Sparanteil |
| Kapitallebensversicherung (KLV) | Todesfall + Sparen fürs Alter | Todesfallleistung plus Ablaufleistung bei Erleben | Teuer und unflexibel; das Sparen erledigt die Beamtenversorgung schon |
| Dienstunfähigkeitsversicherung (DU) | Einkommensschutz bei Dienstunfähigkeit | Monatliche Rente, wenn der Dienstherr Dienstunfähigkeit feststellt | Sinnvolle Ergänzung, aber kein Ersatz für die Todesfallabsicherung |
Die Risikolebensversicherung ist der günstigste Weg zu einer hohen Summe, weil sie keinen Sparanteil hat: Die Beiträge zahlen nur den Todesfallschutz. Eine Kapitallebensversicherung kostet ein Vielfaches, weil ein Teil jedes Beitrags angespart wird — und für Beamte ist das Sparen über eine KLV selten sinnvoll, weil die Altersversorgung über das Ruhegehalt schon geregelt ist. Mehr dazu in unserem Artikel zum Risikolebensversicherung Vergleich.
Bei der Dienstunfähigkeitsversicherung ist die Dienstunfähigkeitsklausel entscheidend: Eine normale Berufsunfähigkeitsversicherung ohne diese Klausel zahlt bei Beamten oft nicht, weil Dienstunfähigkeit und Berufsunfähigkeit rechtlich nicht dasselbe sind.
Wie hoch sollte die Versicherungssumme sein?
Faustregel: etwa das Fünffache des Bruttojahreseinkommens — eine Orientierung unter anderem von Stiftung Warentest, keine Vorschrift. Ein Beamter mit 48.000 Euro Bruttojahreseinkommen käme damit auf rund 240.000 Euro. Ob das reicht, hängt von der Lebenslage ab: Kredit für Haus oder Wohnung? Alter der Kinder? Einkommen des Partners?
Rechnen Sie zusammen, was die Familie in den nächsten Jahren braucht — laufende Kosten, bis die Kinder selbstständig sind, plus offene Kredite — und ziehen Sie ab, was Hinterbliebenenversorgung und Vermögen schon abdecken. Lieber etwas höher ansetzen als zu knapp: Der Beitragsunterschied zwischen 200.000 und 300.000 Euro ist für einen gesunden Dreißigjährigen oft nur wenige Euro im Monat. Die Laufzeit sollte bis zum Erwachsenwerden der Kinder oder bis zur Abzahlung des Kredits reichen — oft bis zum 55. oder 60. Lebensjahr.
Bezugsrecht, Gesundheitsfragen und die häufigsten Fehler
Drei Punkte entscheiden darüber, ob die Police im Ernstfall hilft.
1. Das Bezugsrecht richtig setzen. Das Bezugsrecht bestimmt, wer die Summe bekommt (§ 159 VVG). Regelfall ist das widerrufliche Bezugsrecht, das der Versicherungsnehmer jederzeit ändern kann. Prüfen Sie es nach jeder Lebensveränderung — Heirat, Geburt, Scheidung — und benennen Sie die Begünstigten namentlich, statt nur „meine Erben“ zu schreiben. Sonst fällt die Summe in den Nachlass.
2. Die Gesundheitsfragen ehrlich beantworten. Wie bei jeder Lebensversicherung gelten Gesundheitsfragen und vorvertragliche Anzeigepflicht (§ 19 VVG): Wer eine Frage falsch oder unvollständig beantwortet, riskiert, dass der Versicherer im Todesfall die Leistung verweigert oder zurücktritt. Antworten Sie vollständig, und lassen Sie niemanden sonst die Fragen für Sie ausfüllen.
3. Die Police nicht mit der Versorgung verwechseln. Der häufigste Fehler ist die Annahme, die Versorgung reiche aus. Sie reicht für den Beamten selbst — nach fünf Dienstjahren, im Ruhestand. Sie reicht nicht für die Familie im Todesfall, nicht in den ersten Dienstjahren und nicht bei früher Dienstunfähigkeit.
Checkliste: So gehen Sie Schritt für Schritt vor
- Prüfen Sie Ihre ruhegehaltfähigen Dienstjahre und ob die Fünf-Jahres-Regel erfüllt ist.
- Rechnen Sie aus, was Ihre Familie aus der Hinterbliebenenversorgung bekäme (Witwengeld 55 %, Waisengeld 12 % / 20 %).
- Bestimmen Sie die Lücke: laufende Kosten plus offene Kredite, minus Hinterbliebenenversorgung und Vermögen.
- Schließen Sie eine Risikolebensversicherung über die Lücke ab — Laufzeit bis die Kinder versorgt sind oder der Kredit abbezahlt ist.
- Setzen Sie das Bezugsrecht namentlich auf Partner und Kinder, und beantworten Sie die Gesundheitsfragen vollständig und ehrlich — Kopie des Antrags aufbewahren.
Fazit
Beamte sind gut versorgt — aber nur sie selbst, nur nach fünf Dienstjahren und nur im Ruhestand. Für die Familie gilt das nicht: Im Todesfall bekommt sie nur 55 Prozent des Ruhegehalts als Witwengeld, dazu Waisengeld, und in den ersten Dienstjahren gibt es für Hinterbliebene gar keine Versorgung. Eine Risikolebensversicherung schließt diese Lücke: Sie zahlt die Summe sofort, unabhängig von Dienstjahren und Ehedauer, und kostet gerade für junge Beamte wenig. Schließen Sie sie ab, solange die Versorgung noch nicht greift — nicht erst dann. Mehr dazu in unserem Artikel über die Lebensversicherung für Familien.
Quellen: §§ 4, 14, 19, 20 BeamtVG; § 44 BBG; § 19 VVG; § 159 VVG (gesetze-im-internet.de); Statistisches Bundesamt, Pensionierungen 2022 (rund 17 % wegen Dienstunfähigkeit, ca. 10.300 von ca. 59.000, im Schnitt 56 Jahre und 9 Monate); Bund der Versicherten, Ruhegehalt bei Dienstunfähigkeit oft nur 45–55 % der letzten Bezüge.
Hinweis: Alle Beispielrechnungen und Beitragsangaben in diesem Artikel sind illustrative Beispielwerte und keine verbindlichen Angebote.


